轻资产贷款松绑了:八部门19条新政,服务业融资这样接住
金融支持服务业扩能提质 · 19项举措 · 转变重资产重抵押理念 · 首贷信用贷知产质押一起上银行看贷的眼光正在变:从“你有什么抵押”到“你的信用值多少”。今天,中国人民银行等八部门的这份文件,把轻资产企业的融资大门往推开的方向拧了一大圈——没有厂房、没有土地的餐饮店、物流公司、文旅企业,第一次被政策点名“要好好服务”。
30 秒速览 · 一屏速懂
一、发生了什么
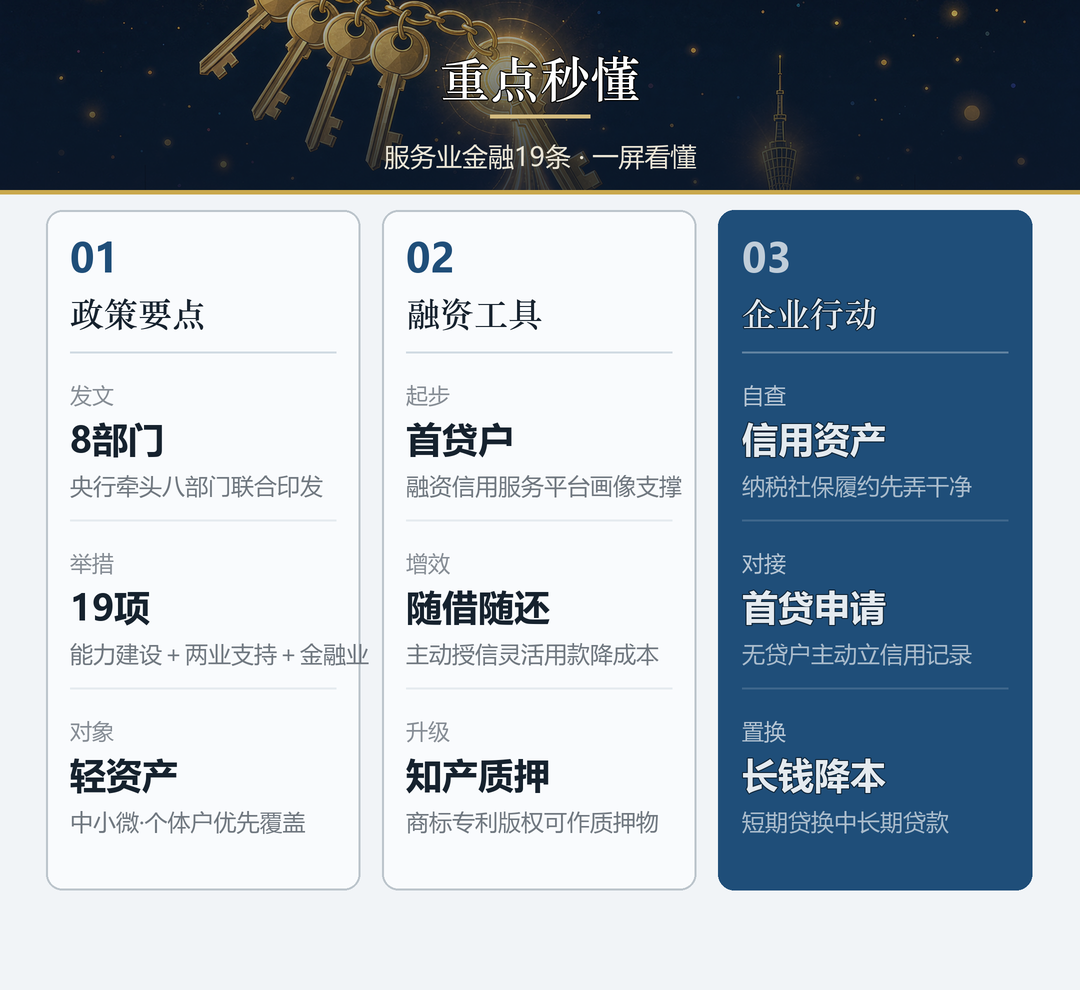
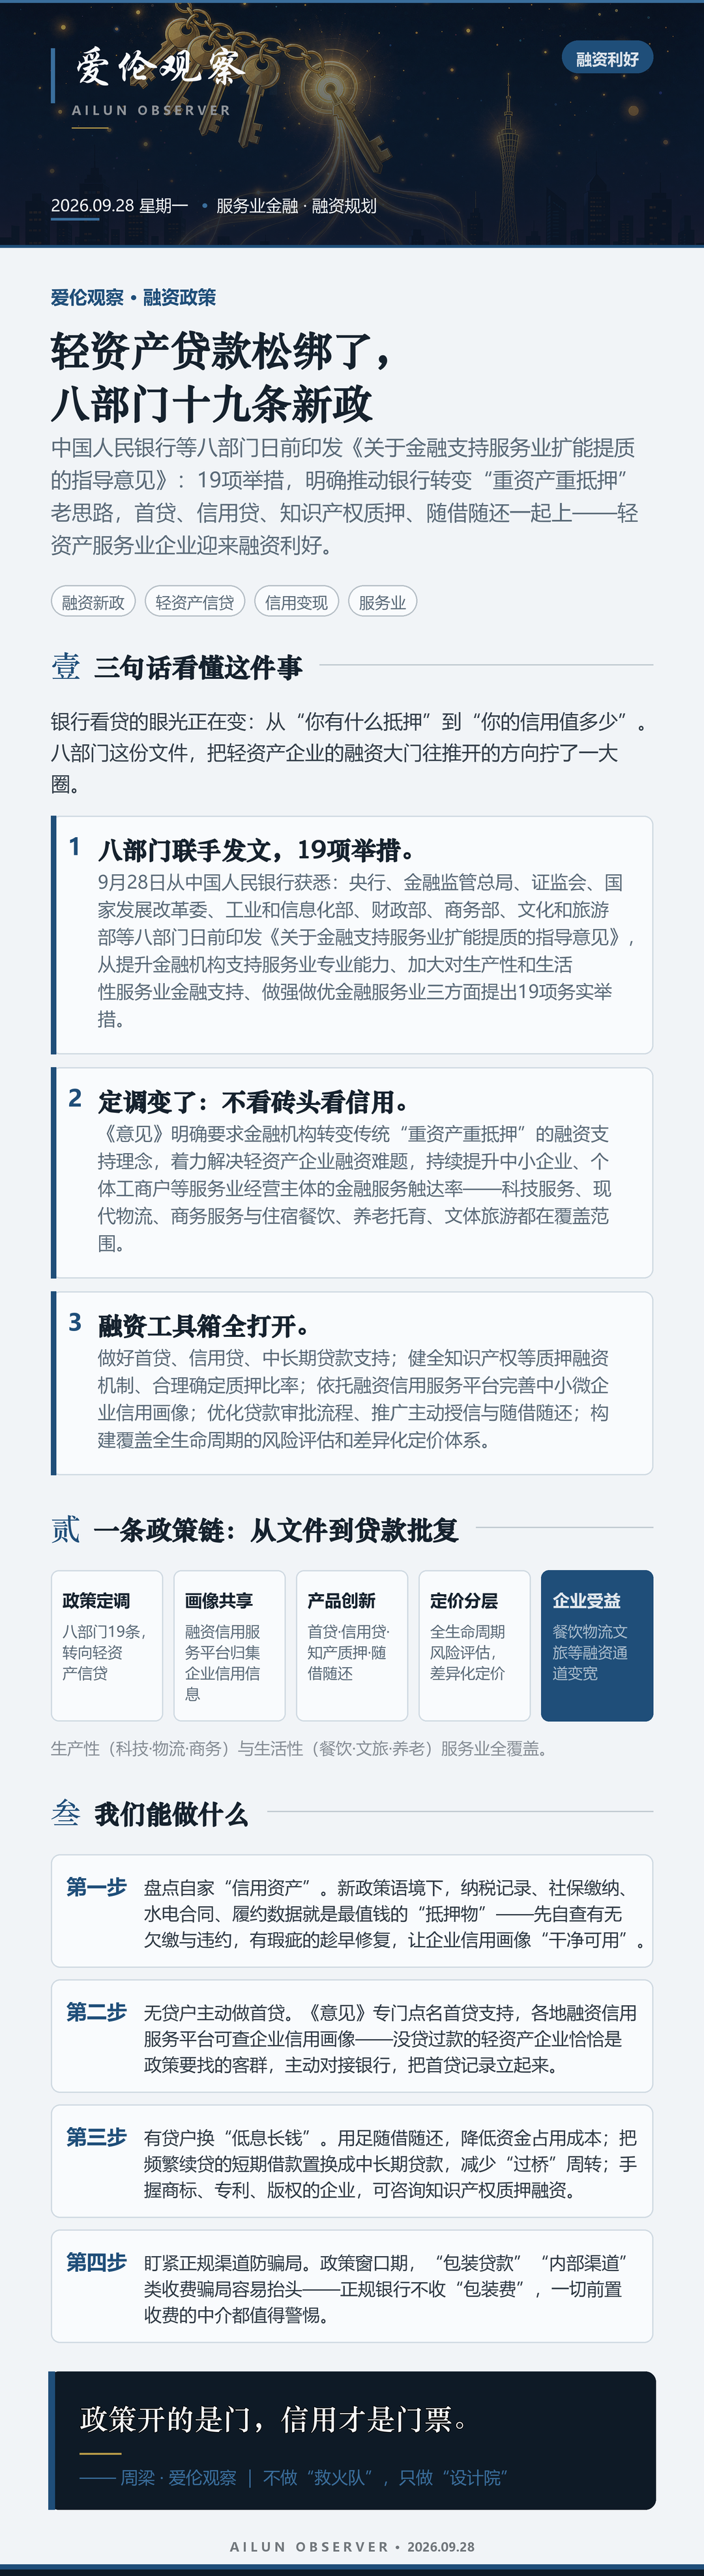
9月28日,据新华社消息,中国人民银行、金融监管总局、中国证监会、国家发展改革委、工业和信息化部、财政部、商务部、文化和旅游部等八部门日前印发《关于金融支持服务业扩能提质的指导意见》。文件从提升金融机构支持服务业的专业能力、加大对生产性和生活性服务业金融支持、做强做优金融服务业三个方面,提出19项务实的工作举措。
最值得企业关注的是这句定调:推动金融机构转变传统“重资产重抵押”的融资支持理念,着力解决轻资产企业融资难题,持续提升中小企业、个体工商户等服务业经营主体的金融服务触达率。生产性服务业里的科技服务、现代物流、商务服务,生活性服务业里的住宿餐饮、居民服务、养老托育、文体旅游,全部在覆盖范围内。
工具箱也是全套打开。据上海证券报报道,《意见》提出:鼓励金融机构聚焦服务业经营主体资金需求,做好首贷、信用贷、中长期贷款支持;健全知识产权等质押融资机制,合理确定质押比率,提升无形资产质押放贷能力;依托融资信用服务平台加强服务业企业信用信息归集共享,完善中小微企业信用画像;优化贷款审批流程,推广主动授信、随借随还贷款模式;针对服务业体量小、轻资产等特征,构建覆盖全生命周期的风险评估和差异化定价体系。
配套环节同样有安排:持续完善支付服务,深化数字人民币智能合约在预付资金监管、消费券发放等方面的应用;加快建设多元化、多层次人民币跨境支付体系——据证券时报报道,这两项分别指向预付式消费的资金安全与外贸服务业的跨境结算便利。
二、这意味着什么
🔑 银行的信贷逻辑,从“看砖头”转向“看信用”。
服务业企业大多轻资产:餐饮店的钱在食材和人流里,物流公司的钱在车辆和线路上,文旅企业的钱在体验和口碑里——按老标准,这些“看不见的资产”换不来授信。新规把“轻资产”从融资短板变成政策倾斜的理由,等于重写了贷款审批的第一道门槛。
🔑 你的数据,开始替你说话。
融资信用服务平台归集信用信息、完善中小微企业信用画像,意味着企业的纳税记录、社保缴纳、水电合同、履约数据,都会沉淀为融资背书。过去求银行看报表,未来是数据先替企业递名片。
🔑 差异化定价=好信用能换真金白银。
“覆盖全生命周期的风险评估和差异化定价体系”翻译过来就是:信用好的企业不仅更容易贷到,还能贷得更便宜。信用第一次从“合规要求”变成“价格优势”。
🔑 政策传导需要时间,窗口更要抓早。
从文件印发到银行产品上架、内部流程改造,存在时滞。通常每一轮政策窗口里,首批主动对接、材料齐整的企业,拿到的条件最好;等身边人都贷到了,红利也就摊薄了。
💡 融资这件事的底层逻辑正在换轨:抵押物决定昨天,信用记录决定明天。对企业而言,与其羡慕别人贷款容易,不如先把自家的信用资产盘明白。
三、我们能做什么
纳税记录、社保缴纳、水电合同、履约数据,就是新政策语境下最值钱的“抵押物”。先自查有无欠缴与违约记录,有瑕疵的趁早修复,让企业信用画像“干净可用”——这是接住政策红利的第一步。
《意见》专门点名首贷支持。没贷过款的轻资产企业恰恰是政策要找的客群:可通过各地融资信用服务平台查企业信用画像,主动对接银行客户经理,把首贷记录立起来——首贷一旦破冰,后续授信的路就宽了。
用足“随借随还”降低资金占用成本;把频繁续贷的短期借款置换成中长期贷款,减少“过桥”周转的焦虑;手握商标、专利、版权的企业,可主动咨询知识产权质押融资,让无形资产第一次上台面。
政策窗口期,“包装贷款”“内部渠道”类收费骗局容易抬头。记住一条底线:正规银行不收“包装费”,一切前置收费的中介都值得警惕;涉贷费用逐项留痕,遇到“先交钱再放款”直接转身。
19条举措给的是通道,能不能走通,取决于企业信用的成色。轻资产时代,信用就是资产负债表上没写出来的那一行字——提前把信用当资产管理,是融资规划上的“设计院”做法。
四、一张图看懂
五、把这句话送给今天
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号
信用资产盘点、首贷方案设计、存量贷款“低息长钱”置换、知识产权质押对接——需要给企业融资做一次“信用体检”的,联系我们。
立即免费咨询 →① 中国政府网转发新华社2026年9月28日电(记者吴雨、任军)《中国人民银行等8部门发文强化服务业金融支持》——中国人民银行等8部门日前印发《关于金融支持服务业扩能提质的指导意见》;从提升金融机构支持服务业专业能力、加大对生产性和生活性服务业金融支持、做强做优金融服务业三方面提出19项务实举措;明确推动金融机构转变传统重资产重抵押的融资支持理念,着力解决轻资产企业融资难题;加大生产性服务业金融支持(科技服务、现代物流、商务服务),提高生活性服务业金融服务水平(住宿餐饮、居民服务、养老托育、文体旅游)——中国政府网、新华网;
② 上海证券报·中国证券网2026年9月28日报道《八部门:鼓励金融机构聚焦服务业经营主体资金需求,做好首贷、信用贷、中长期贷款支持》——做好首贷、信用贷、中长期贷款支持;健全知识产权等质押融资机制、合理确定质押比率、提升无形资产质押放贷能力;依托融资信用服务平台加强信用信息归集共享、完善中小微企业信用画像;优化贷款审批流程、推广主动授信与随借随还;构建覆盖全生命周期的风险评估和差异化定价体系;规范发展助学贷、创业担保贷——中国证券网;
③ 证券时报2026年9月28日人民财讯《央行等八部门:加快建设多元化、多层次人民币跨境支付体系,推进跨境支付互联互通》——持续完善支付服务;深化数字人民币智能合约在预付资金监管、消费券发放等方面的智能化、低成本应用——证券时报;
④ 企业应对建议与企业家寄语——爱伦观察专栏观点,属分析性内容,请结合企业实际情况咨询专业机构;
⑤ 本刊实行三审三校:政策名称、印发部门与举措表述逐条核对信源,数字逐项复核,全文错字校订。如发现任何错漏,欢迎指正,我们将在核实后第一时间更正。