买手机、借周转、办贷款……你有没有过这种感觉:宣传的利率明明不高,最后算下来却"贵得看不懂"。多出来的那部分,往往不是利息,而是各种名目的"中间费用"。9月下旬,央行在三季度例会上明确点名——"规范信贷市场经营行为,降低融资中间费用"。这句话翻译成大实话就是:借钱这件事里的"隐形成本",要开始挤水分了。
一、发生了什么
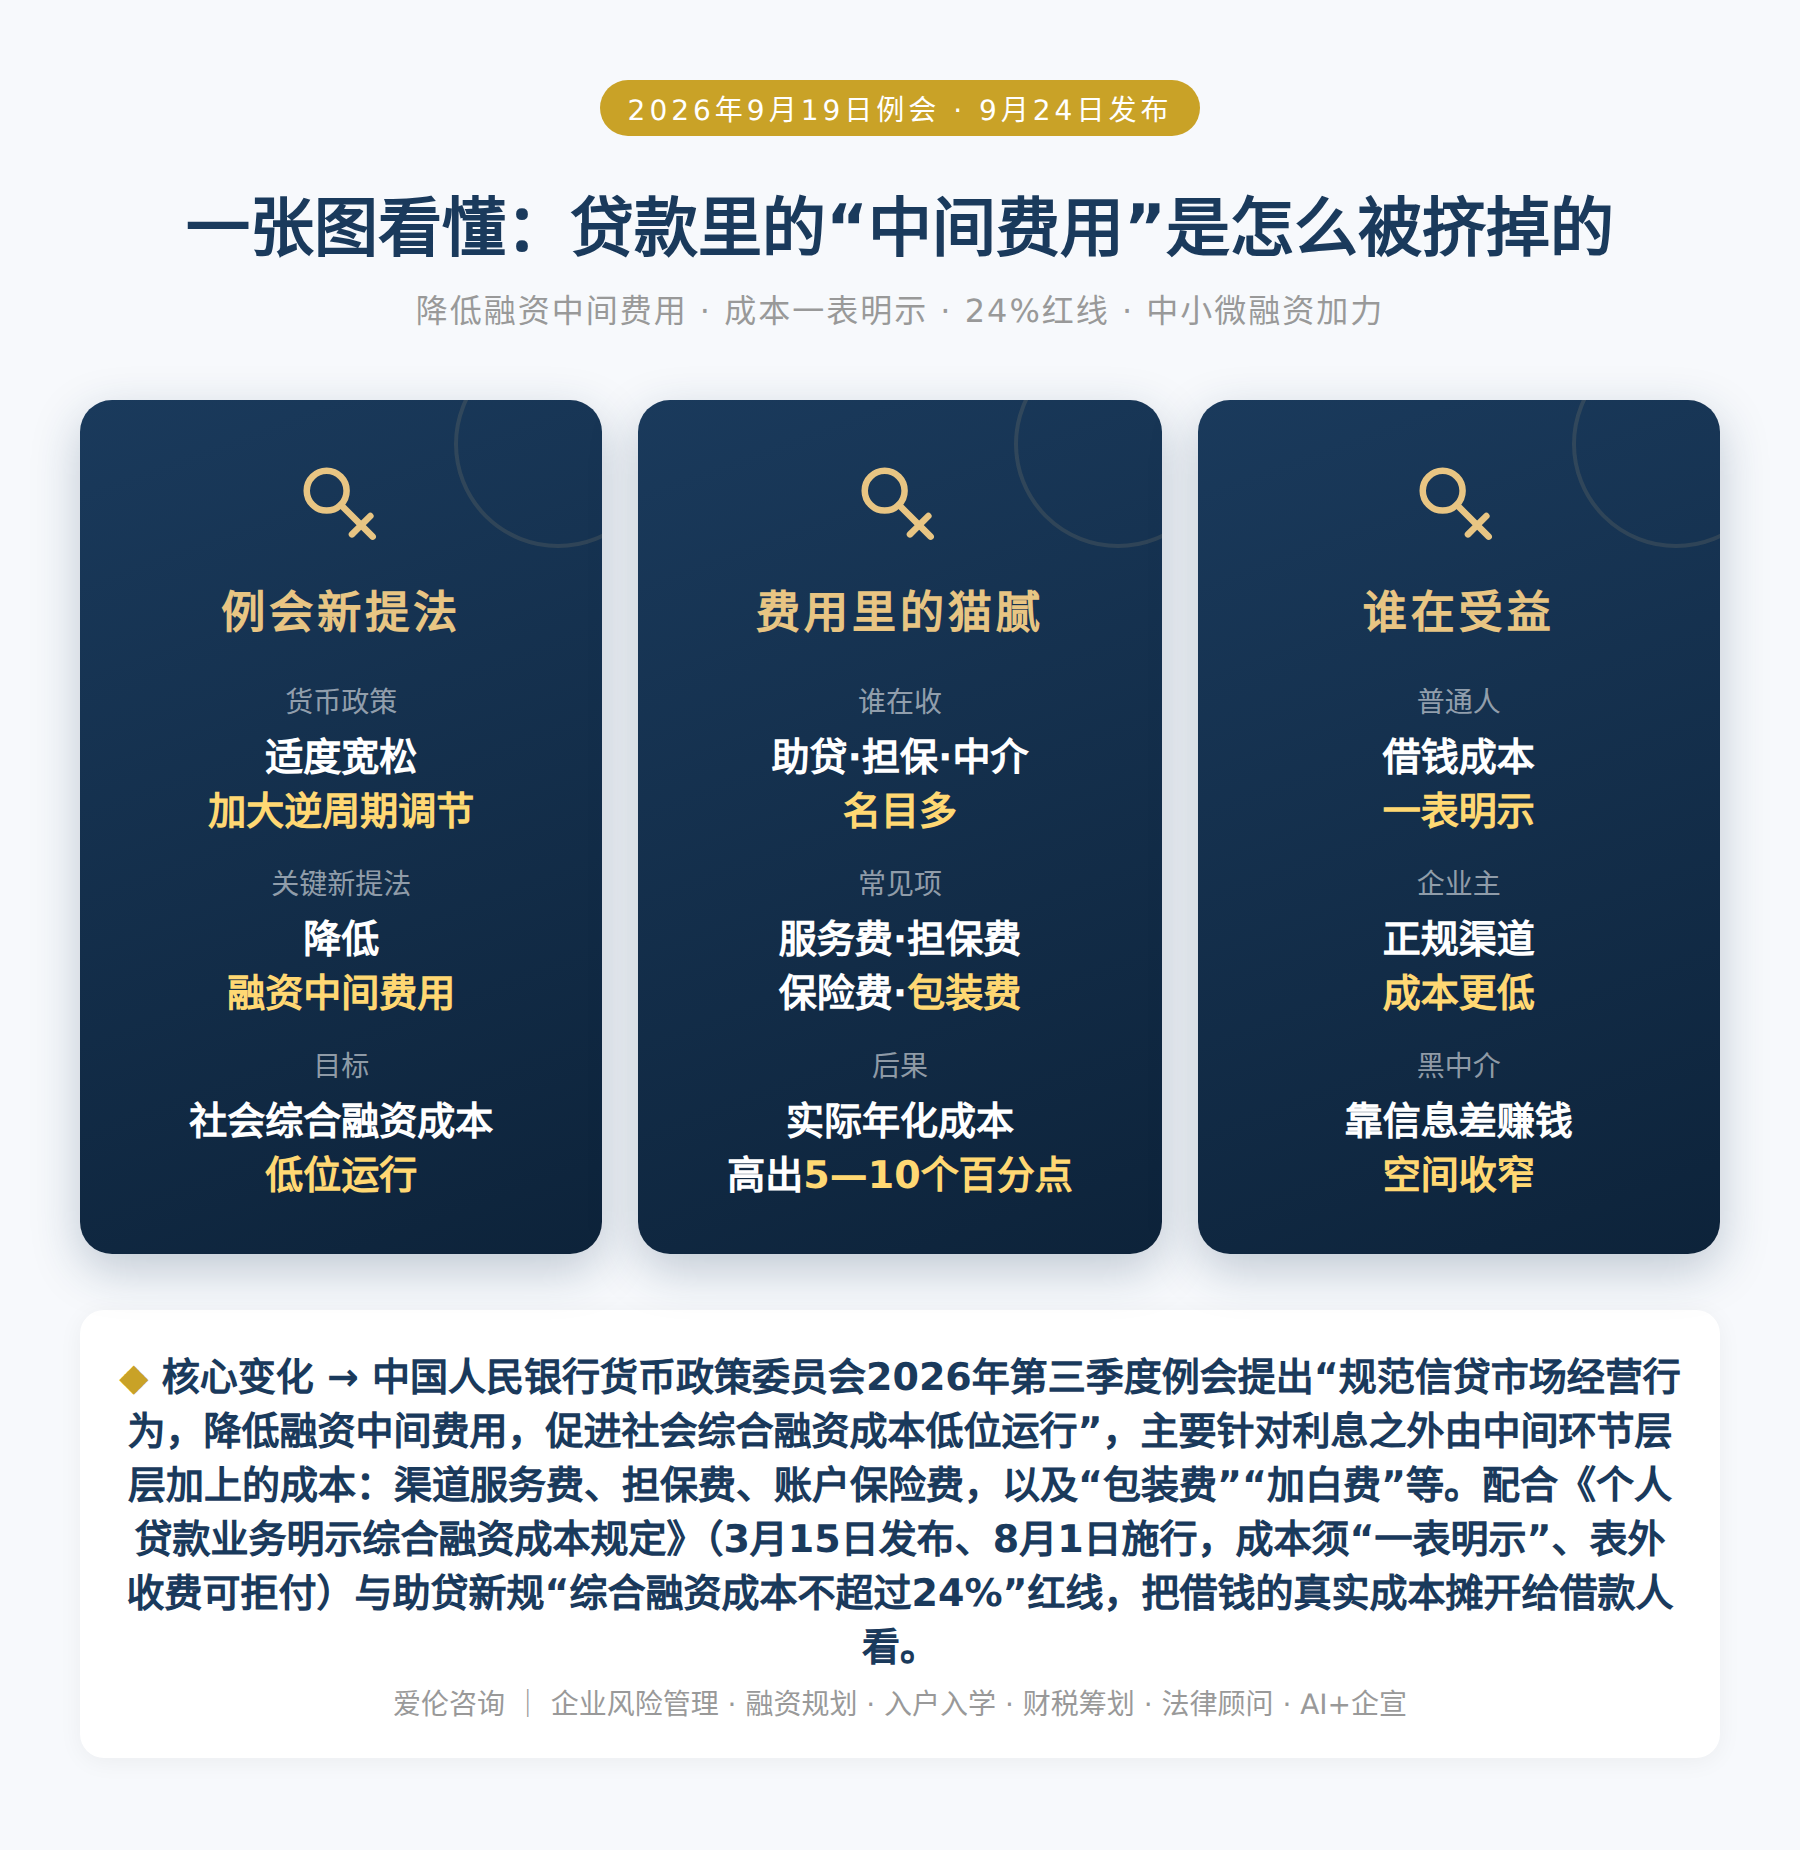
先看时间线。中国人民银行货币政策委员会2026年第三季度例会(总第114次)于9月19日召开、9月24日发布消息;9月28日,《人民日报》在03版刊发《货币政策将加大逆周期调节力度》,把这次会议的部署传递给更多人。一边是央行官网通稿,一边是主流媒体解读,这轮定调的分量不轻。
会议认为,今年以来宏观政策更加积极有为,货币政策保持适度宽松,社会融资成本处于历史较低水平,金融市场总体运行平稳。会议同时点出,我国经济运行总体平稳、动能向新、结构向优,但仍面临供强需弱、结构分化、外部冲击等问题和挑战。对下一阶段,会议给出一串部署,其中有四条和普通人的钱袋子关系最直接——
第一,继续实施适度宽松的货币政策,加大逆周期调节力度。和上一季度相比,这次表述从"加大逆周期和跨周期调节力度"变成了"加大逆周期调节力度",指向更明确;会议还提出促进经济稳定增长和物价合理回升,加强货币财政政策协同配合。通俗地讲:市场上的钱会继续保持充裕,借钱和还钱的资金环境整体偏宽松。
第二,也是这次最"新"的一句话:规范信贷市场经营行为,降低融资中间费用,促进社会综合融资成本低位运行。"融资中间费用"这个提法,在以往例会里并不常见。它不是银行收的利息,而是利息之外、由各种中间环节层层加上的成本:渠道服务费、担保费、账户保险费,以及一些中介口中的"包装费""加白费""渠道费"。这些费用名目多、不透明,几个环节叠加,很容易把实际成本抬高一截。央行把它写进例会通稿,等于公开承认:借钱贵,大头可能不在利率,而在"中间"。
第三,结构性工具继续加力,钱要流向这些地方。会议提出用好各类结构性货币政策工具,加强对扩大内需、科技创新、中小微企业、"六张网"建设等重点领域的金融支持,持续做好支持民营经济发展壮大的金融服务。这几类主体,未来更容易拿到额度、拿到相对便宜的利率。
第四,汇率也要稳。会议提出坚持市场在汇率形成中的决定性作用,增强外汇市场韧性、稳定市场预期,同时防范市场"羊群效应"和非理性预期的自我强化,保持人民币汇率在合理均衡水平上的基本稳定。
把镜头拉远看,这次点名"中间费用"不是孤立动作,而是今年金融消费者保护政策的延续链条:3月15日,国家金融监督管理总局、中国人民银行发布《个人贷款业务明示综合融资成本规定》,8月1日起施行——要求把利息、服务费、担保费等全部成本统一折算成"年化综合融资成本",用一张"明示表"摊开给借款人看;表外再收费,借款人有权拒付或要求返还。助贷新规则划下"综合融资成本不超过24%"的红线,明确平台运营机构不得向借款人收取息费,增信服务机构不得以咨询费、顾问费等形式变相抬高费率。而据行业测算与监管调研,过去这类不透明收费,能让实际年化成本比宣传利率高出5—10个百分点——很多人直到逾期罚息叠加,才发现自己借的根本不是"低息贷"。
二、这意味着什么
🔑 信号一:借钱贵,大头可能在"利率之外"
过去我们比价,只盯"年化几个点"。但真实成本=利息+各项费用。央行这次把"中间费用"单独拎出来说,等于告诉大家:同样一笔钱,走不同渠道,价格可能差出一大截。以后衡量一笔贷款贵不贵,标准要从"利率低不低"变成"综合年化成本低不低"。
🔑 信号二:贷款正在从"看不清"走向"一表明示"
"明示综合融资成本"+"降低中间费用"+"24%红线",三件事指向同一个方向:把藏在合同、附件、口头承诺里的费用,全部摆到台面上。对借款人,这是知情权;对行业,这是把"劣币"赶出局——认真透明报价的机构,第一次不再吃亏。
🔑 信号三:适度宽松延续,你的房贷、经营贷还有优化空间
货币政策保持适度宽松、社会融资成本处于历史低位,意味着资金价格整体仍在低位运行。对已买房的人来说,关注自己房贷的重定价日和加点,算一算有没有优化空间;对开店做生意的人,经营贷、税贷的利率窗口期还在,值得货比三家。注意:一定要走正规渠道,别被"转贷中介"带进违规置换的坑。
🔑 信号四(写给老板和企业主):靠"信息差"赚钱的融资中介,日子会越来越难
过去不少中介的利润,来自"你不知道银行本来就有的产品"。现在成本必须一表明示、费用名目必须一一对应,"包装资料""伪造流水""加白费""渠道费"这些操作的空间被大幅压缩。反过来,能真正帮企业做融资结构设计、匹配政策工具、合规控成本的机构,价值会更凸显。行业不是没有生意,是生意从"卖信息"变成"卖专业"。
🔑 信号五:钱有明确的流向,"中小微+科创+扩内需"是重点
结构性工具点名的领域——扩大内需、科技创新、中小微企业、"六张网"建设——意味着这些方向更容易获得金融支持。符合条件的小微企业、个体户、专精特新企业,主动去对接政策工具,往往比"硬扛高息"更划算。
三、我们能做什么
看贷款,别只问"利率多少",要问清三件事:一共有哪些费用?每项谁收、收多少?全部算下来年化是多少?正规机构现在都能给你一张"综合融资成本明示表",逐项列明、一目了然。凡是只肯口头说"很便宜"、不肯写进合同的,先打个问号。
把自己的负债列个清单:欠谁、欠多少、月供多少、还剩多久、真实年化多少。你会发现,有些"月供看着不多"的分期,实际年化远高于预期。把高成本的先还、把能置换的置换,是普通人能给自己的钱包做的最实在的一件事。
关注自己房贷的重定价日、LPR 加点和还款方式,该享受的利率下调别漏掉。要特别提醒:有些不法中介鼓吹"用经营贷置换房贷、能省几十万利息"——这属于资金用途违规,一旦被查,可能被提前收贷,还影响征信。省利息的正路,是合规重定价和合规转按揭,不是造假换贷。
现在是融资成本下行的窗口期,建议做三件事:优先正规渠道(银行、税务贷、贴息贷),别碰"高息过桥";对齐政策方向(科创、小微、专精特新、设备更新等领域有结构性工具支持);备齐真实材料——资料真实比"包装漂亮"更安全,也为后续续贷留出信用空间。有条件的话,做一次融资和负债成本的"体检"。
这一轮监管的方向是"透明化":收费要与服务一一对应,费用要与成本一并明示。靠信息差、靠包装资料的模式正在退场;能提供长期咨询、结构设计、政策匹配等有价值服务的机构,才有未来。早一天合规,早一天心安。
随手点开贷款广告、频繁申请额度,都会留下查询记录;多头借贷、以贷养贷,会让征信"花掉"。征信干净,才是你在银行眼里"值钱"的底气。每年前两次查个人信用报告免费,建议定期自查。
💡 央行这次点名的,不只是"费用",更是一种态度:让借钱这件事变透明。对普通人,是把真实的成本算明白;对老板,是把融资的路走正确。负债怎么理、成本怎么降、渠道怎么选——企业融资规划、财税筹划、房产咨询、入户入学、法律顾问、公司注册,六大板块,找阿梁。
四、一张图看懂
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号
借钱这件事,最怕的不是利息高,而是费用“看不清”。把负债结构理顺、把融资成本算明白、把正规渠道找对——企业融资规划、财税筹划、房产咨询、入户入学、法律顾问、公司注册,六大板块,找阿梁。
立即免费咨询 →