利率之外这笔“中间账”:央行点名融资中间费用
三季度例会新提法 · 规范信贷市场经营行为 · 降低融资中间费用 · 先明示后放款今日中秋,先祝各位企业家月圆人安。借这个团圆的日子看一条政策:利率降到了历史低位,钱却未必真的变便宜——央行把目光投向了利息之外的那笔“中间账”。9月24日发布的央行三季度货币政策例会消息里,出现了一个此前较少露面的提法:降低“融资中间费用”。
30 秒速览 · 一屏速懂
一、发生了什么
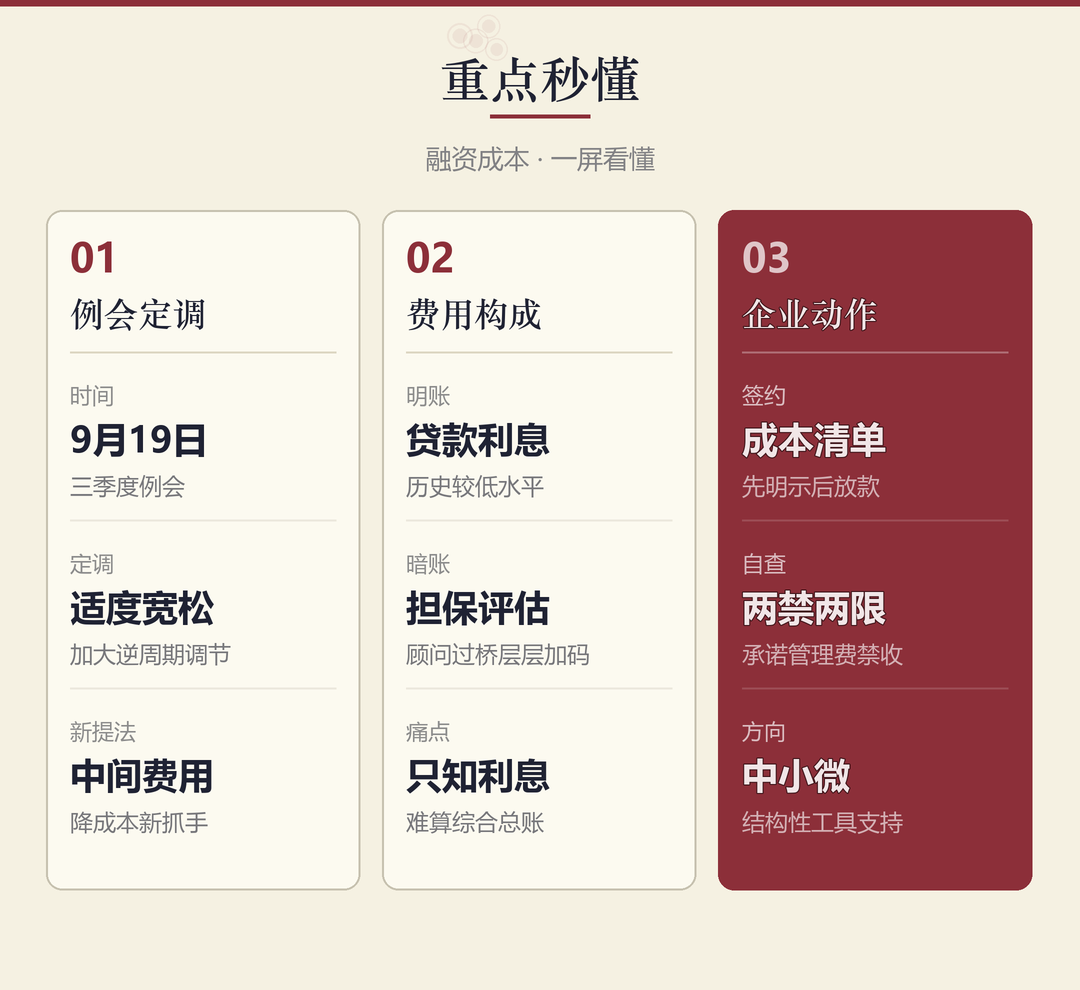
9月19日,中国人民银行货币政策委员会召开2026年第三季度(总第114次)例会,9月24日对外发布消息。会议定调:继续实施适度宽松的货币政策,加大逆周期调节力度,更好发挥货币政策工具的总量和结构双重功能;会议认为,贷款市场报价利率改革效能持续释放,社会融资成本处于历史较低水平。
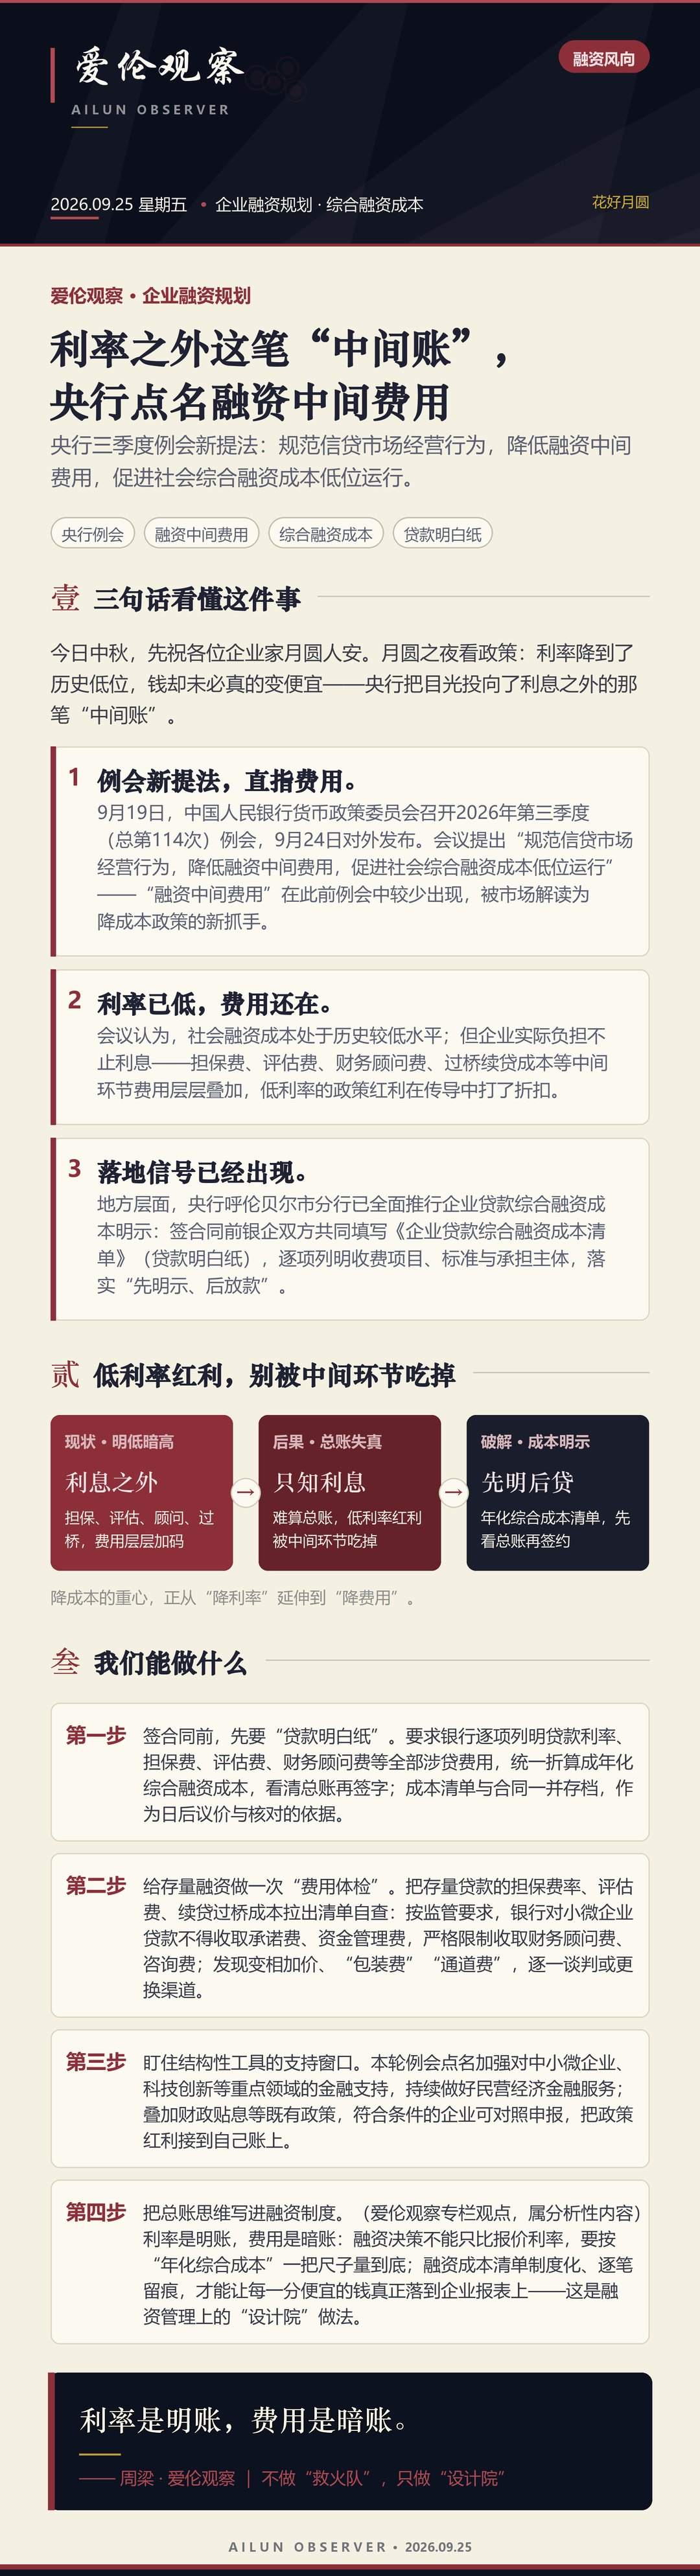
最受市场关注的是这句新表述:“规范信贷市场经营行为,降低融资中间费用,促进社会综合融资成本低位运行。”“融资中间费用”在此前例会中较少出现,指向却很具体——企业借钱时,除了利息,还要付担保费、评估费、财务顾问费,续贷时还可能背上过桥成本。这些中间环节的费用,正是利率之外的那笔“暗账”。
政策落地的信号已经出现。地方层面,据中国金融新闻网9月24日报道,央行呼伦贝尔市分行已在全市推行企业贷款综合融资成本明示:签合同前,银企双方共同填写《企业贷款综合融资成本清单》(贷款明白纸),逐项列明收费项目、标准、依据及承担主体,把贷款利息、担保、评估等全部涉贷费用统一折算成年化综合融资成本,落实“先明示、后放款”。再往前看,据经济参考报3月报道,央行行长潘功胜已明确要求银行向企业明确展示贷款的年化综合融资成本,规范融资中间费用。
二、这意味着什么
🔑 降成本的重心,从“降利率”延伸到“降费用”。
利率经过多轮下调已处历史低位,再往下压的空间有限;而中间环节的费用弹性还很大。把这笔暗账翻开来晒,等于把“降成本”从银行端推进到了整个融资链条。
🔑 企业的融资成本观要升级。
只盯报价利率比价,很可能“捡了利率、丢了费用”:两笔利率相近的贷款,担保费率、评估费、续贷过桥成本不同,真实负担可能相差一大截。以后跟银行谈钱,要用“年化综合融资成本”一把尺子量到底。
🔑 隐性收费的空间会被进一步压缩。
监管对小微企业贷款早有“两禁两限”——禁止收取承诺费、资金管理费,严格限制收取财务顾问费、咨询费;如今例会层面再点名“规范信贷市场经营行为”,地方“贷款明白纸”的做法若逐步推广,变相加价、“包装费”“通道费”会越来越藏不住。
🔑 对中小企业反而是窗口。
例会点名加强对中小微企业、科技创新等重点领域的金融支持,持续做好民营经济金融服务,叠加财政贴息等既有政策——政策红利在加码,能不能接到自己账上,取决于企业会不会算账、会不会申报。
💡 融资成本“只知利息、难算总账”是这个市场多年的痛点:利率是明账,人人都会比;费用是暗账,藏在合同附件和中间环节里。谁先把总账算清,谁就先拿到真实的资金价格。
三、我们能做什么
要求银行逐项列明贷款利率、担保费、评估费、财务顾问费等全部涉贷费用,统一折算成年化综合融资成本,看清总账再签字;成本清单与合同一并存档,作为日后议价与核对的依据。
把存量贷款的担保费率、评估费、续贷过桥成本拉出清单自查:按监管要求,银行对小微企业贷款不得收取承诺费、资金管理费,严格限制收取财务顾问费、咨询费;发现变相加价、“包装费”“通道费”,逐一谈判或更换渠道。
本轮例会点名加强对中小微企业、科技创新等重点领域的金融支持,持续做好民营经济金融服务;叠加财政贴息等既有政策,符合条件的企业可对照申报,把政策红利接到自己账上。
融资决策不能只比报价利率,要按“年化综合成本”统一口径评估每一笔融资;把成本清单制度化、逐笔留痕,让每一分便宜的钱真正落到企业报表上。
利率是明账,费用是暗账;明账输不了多少,暗账才吃人。把融资的账算透明,是企业在资金链上给自己上的第一道保险——这也是融资管理上的“设计院”做法。
四、一张图看懂
五、把这句话送给今天
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号
贷款综合成本清单核对、存量融资费用体检、结构性工具申报对接——需要给企业融资做一次“成本体检”的,联系我们。
立即免费咨询 →① 新华社2026年9月24日电(记者任军、吴雨)《中国人民银行:加大逆周期调节力度》——中国人民银行货币政策委员会2026年第三季度(总第114次)例会于9月19日召开;继续实施适度宽松的货币政策、加大逆周期调节力度;提出“规范信贷市场经营行为,降低融资中间费用,促进社会综合融资成本低位运行”;社会融资成本处于历史较低水平——新华网、人民网;
② 中国人民银行货币政策委员会2026年第三季度例会内容(用好各类结构性货币政策工具,加强对扩大内需、科技创新、中小微企业等重点领域的金融支持;持续做好支持民营经济发展壮大的金融服务;防范外汇市场“羊群效应”和非理性预期的自我强化)——中国人民银行官网,央广网、中国证券网、中国新闻网多源互证;
③ 中国金融新闻网2026年9月24日《中国人民银行呼伦贝尔市分行:融资成本“晒”在阳光下 惠企纾困添动能》(全市推行企业贷款综合融资成本明示;签订贷款合同前银企双方共同填写《企业贷款综合融资成本清单》,逐项列明收费项目、标准、依据及承担主体,落实“先明示、后放款”)——金融时报社官网;
④ 经济参考报2026年3月报道《货币政策适度宽松 结构性政策工具优化完善》(潘功胜:要求银行向企业明确展示贷款的年化综合融资成本,规范融资中间费用)——中宏网转载;
⑤ 原银保监会“两禁两限”监管要求(禁止向小微企业贷款收取承诺费、资金管理费,严格限制收取财务顾问费、咨询费)——湖北省人民政府《省人民政府关于印发纾解全省中小微企业融资难融资贵问题若干措施的通知》重申,省政府官网;
⑥ 企业应对建议与企业家寄语——爱伦观察专栏观点,属分析性内容,请结合企业实际情况咨询专业机构;
⑦ 本刊实行三审三校:政策名称与文号逐条核对、数字逐项复核、全文错字校订。如发现任何错漏,欢迎指正,我们将在核实后第一时间更正。