“先交钱、后收房”的买房老规矩,正在被改写。9月24日,北京第一个吃螃蟹——预售要建到封顶才能卖,新项目优先卖现房,定金最多收总房款的1%。这件事,和你买不买房都有关系。
一、发生了什么
9月24日,北京市住房城乡建设委、市规划自然资源委、国家金融监督管理总局北京监管局、市住房资金管理中心四部门联合印发《本市贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》,自当日起施行。这是8月28日住建部、自然资源部、金融监管总局三部门通知发布后,全国首个落地的城市细则。
为什么是北京先动?因为这件事的源头是国家层面的制度重构。8月28日,三部门联合印发《关于完善商品住房销售制度的通知》(建房规〔2026〕3号),明确“管住资金、提高门槛、推行现售”三条主线。住建部在解读里说得直白:我国房地产市场供求关系已发生重大变化,二手房交易总量已经全面超过新房,过去“预售为主、快速周转”的销售制度,历史使命基本完成。
北京这份《实施意见》,可以概括成“新老划断、分类过渡”,围绕预售管理、现房销售、资金监管、信贷政策、土地供应及市场秩序六方面,划出了几条硬杠杠:
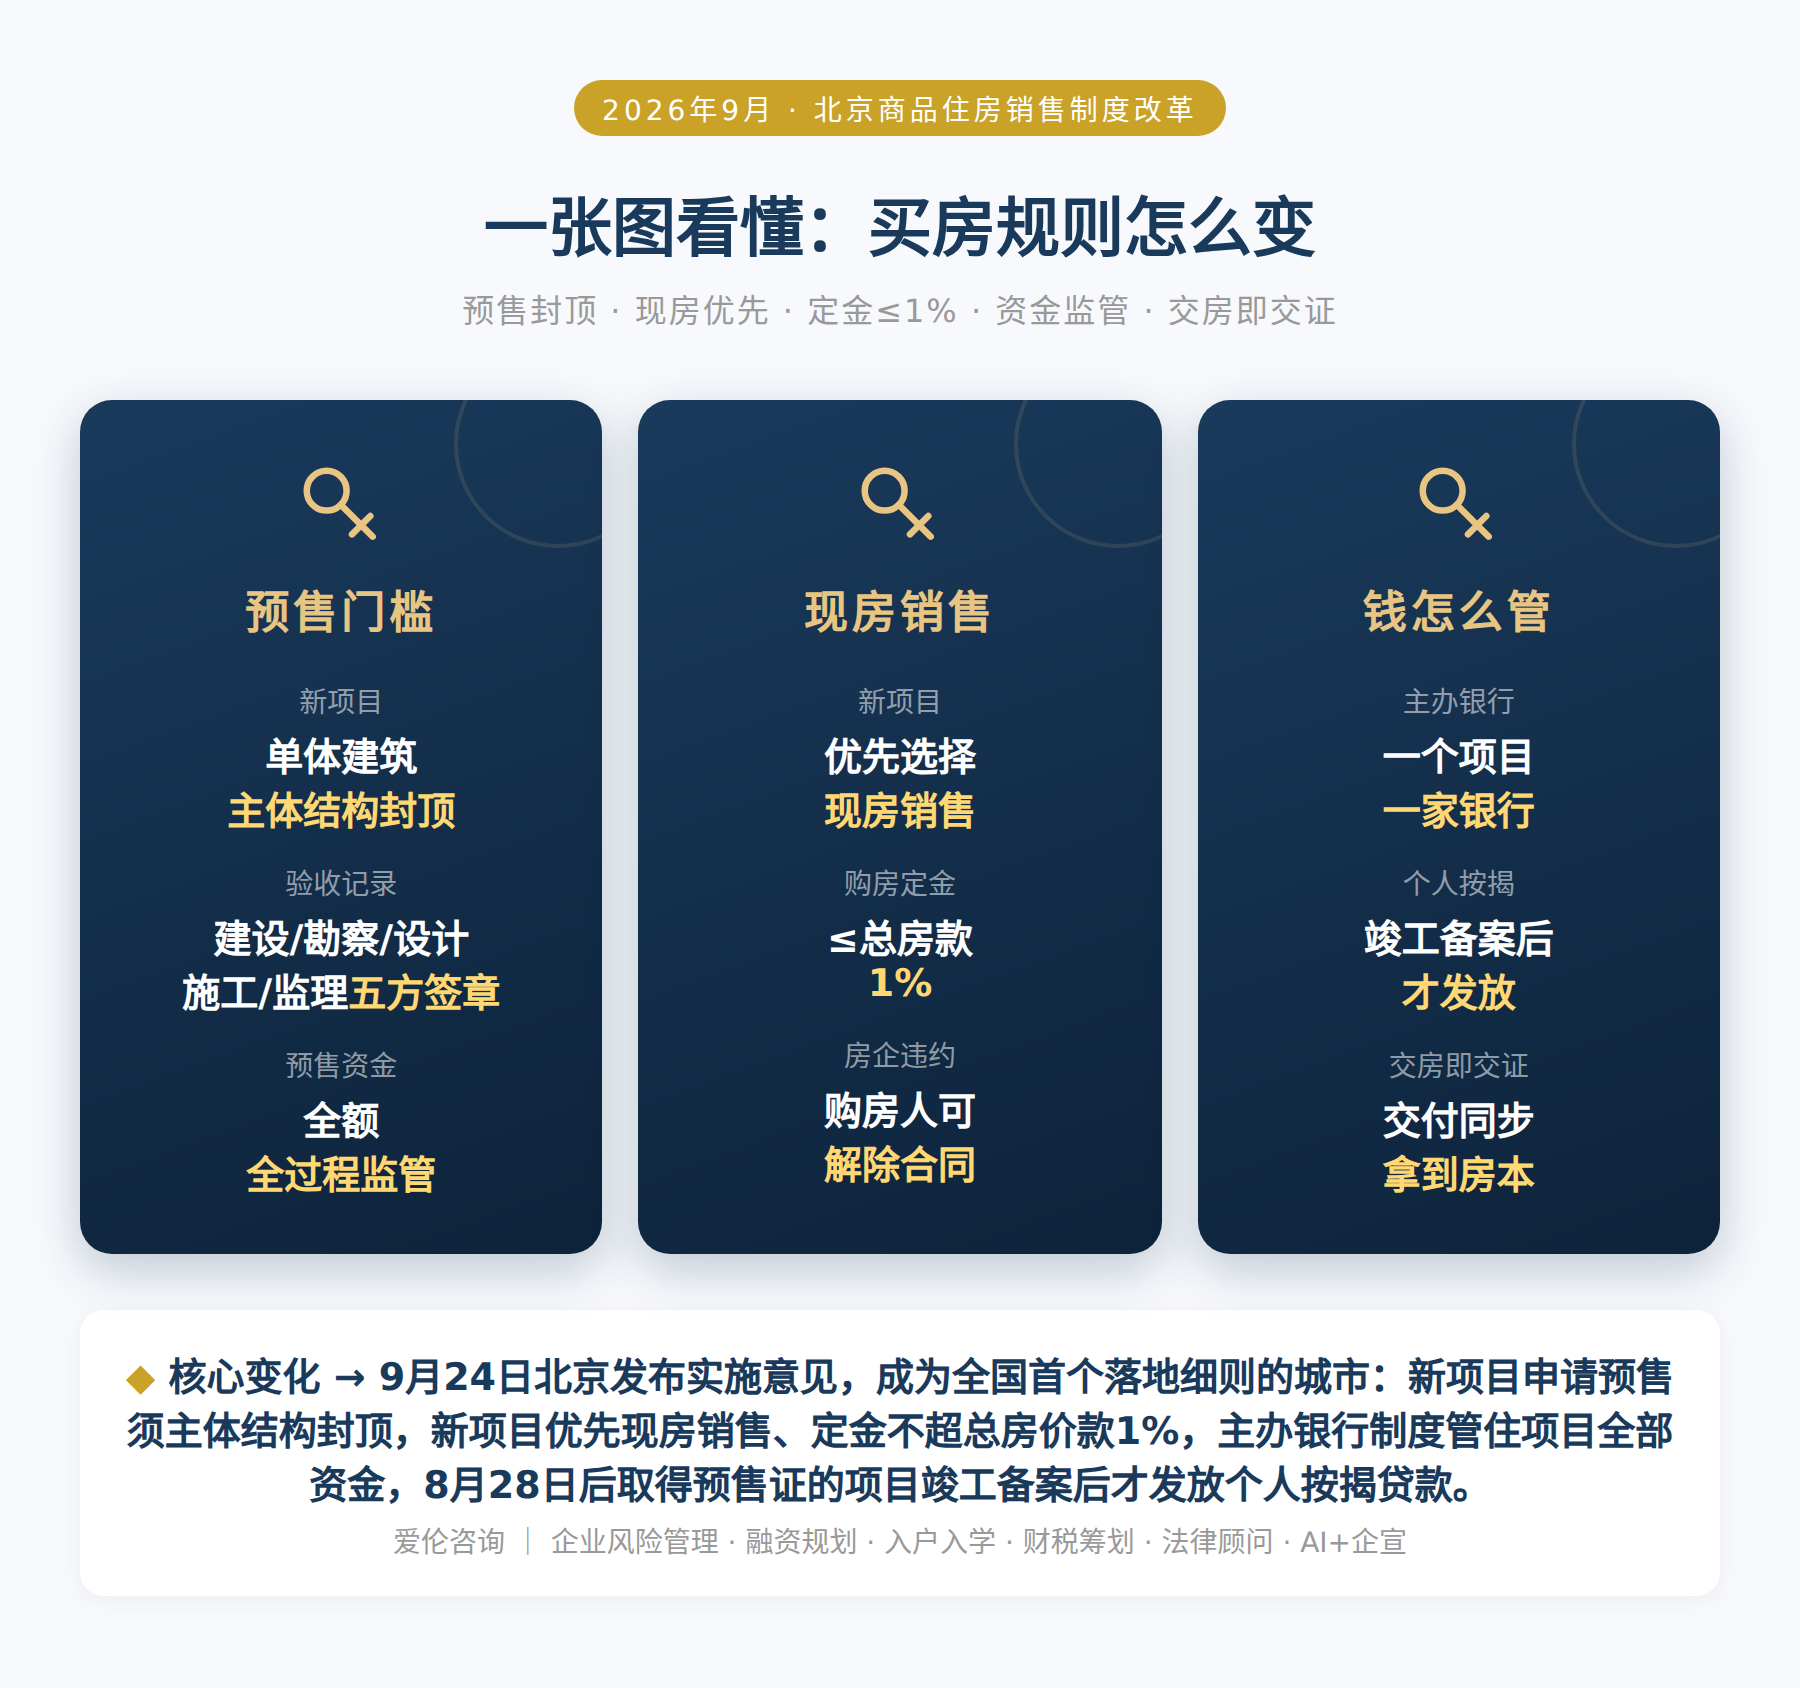
第一条,预售门槛抬高了。2026年8月28日后,北京新发布国有建设用地使用权出让公告的商品住房项目(简称“新项目”),申请预售的,单体建筑应完成主体结构封顶——也就是楼栋顶板及楼顶构筑物、配套设施全部完成混凝土浇筑;还要出具建设、勘察、设计、施工、监理五方签字盖章的《主体结构分部工程验收记录》。预售资金全额、全过程监管,到项目联合验收后才能解除。
第二条,现房销售往前排。2026年8月28日起,新项目优先选择现房销售。开发企业要在取得房屋首次登记后,编制现房销售方案,向所在区住建部门申请备案;所销售的房屋及建设用地使用权,不能有抵押、查封等情形。卖现房时,企业取得施工许可证后可以和购房人签定金合同,定金一般不超过总房价款的1%;如果企业违约不能按期交房,购房人有权按合同约定解除定金合同。
第三条,钱由主办银行统一管。2026年8月28日后签订开发贷合同的项目,由提供开发贷的银行(或银团牵头行)担任主办银行,一个项目一家。开发企业要在主办银行开立资金账户,把开发贷款、项目自有资金、现房销售资金等全部纳入管理;市住房资金管理中心也在该行开立监管账户,专项存放预售资金和现房定金。
第四条,按揭贷款往后移。2026年8月28日后取得预售许可证的项目,竣工备案后方可发放个人住房按揭贷款(含公积金贷款),贷款资金通过受托支付方式进入预售资金监管账户。同时加大对现房销售项目和“好房子”项目的开发贷款支持。
第五条,土地款可以缓一缓。为缓解房企资金压力,2026年8月28日后发布出让公告的商品住宅用地,出让价款可分期缴纳:首付款在合同签订后30个自然日内缴纳,比例不低于总价款的50%,余款可延长至两年内缴清,不计利息。
另外,对政策发布前已经在路上的项目,北京做了三类“分类过渡”,其中已拿地但没拿到规划许可证的项目,只要区政府评估能按时交付、加强资金监管并报市级备案,2027年底前仍可按原有预售条件申请预售。这个安排的意思很清楚:新规定向前看,老项目给出缓冲期,不搞“一刀切”。
二、这意味着什么
🔑 信号一:买房这件事,从“看图买东西”变成“所见即所得”
过去买新房,多数是“先交钱、后收房”:看的是沙盘、样板间和效果图,真正拿到手可能要等两三年。现房销售的逻辑完全不同——房子建好了、验收了,你实地看过面积、户型、小区环境,再决定买不买。对普通买房人来说,这解决的是最扎心的问题:不用再担心“钱交了、房没了”。
🔑 信号二:预售不是取消了,但“门槛”抬高了一大截
要特别注意:现房销售是“有序推进”,不是“一刀切”。政策发布前已出让的土地,仍可按原有条件预售。但对新项目而言,“封顶才能卖”意味着资金回笼时间被大幅拉长——过去挖个坑就能卖,现在要建到封顶。结果是:新房上市节奏会变慢,供应释放更平缓。短期内某些区域的新房供应可能减少,这是买房人需要留意的另一面。
🔑 信号三:定金封顶1% + 可解除,是给购房人的“后悔药”和“保障金”
过去买房交“诚意金”“定金”,动辄几万几十万,交了想反悔基本难。现在规则明确:定金一般不超过总房款的1%——一套500万的房子,定金上限大约5万元;更重要的是,房企违约不能按期交房,购房人有权解除定金合同。这是把主动权往买房人这边挪了一格。
🔑 信号四:钱被“看住了”,还票款也踏实了
“主办银行制 + 预售资金全额监管 + 按揭竣工备案后发放 + 交房即交证”,这四招合起来是一件事:让购房人的钱全程留在监管账户里,专款专用。以前最怕的是首付款、贷款被挪去别处,项目烂尾;现在按揭款要等竣工备案才放,资金必须进监管账户。再叠加“交房即交证”,拿到钥匙的同时拿到不动产权证,少了很多扯皮。
🔑 信号五(写给老板和企业主):高周转时代正式落幕,游戏规则换了一套
对房地产企业,这是一次模式切换。过去靠“预售回款—快速拿地—滚动扩张”的高负债、高杠杆、高周转打法,在新规则下走不通了——回款时间延后、资金被监管、必须建到封顶甚至现房才能卖。住建部解读里点名了恒大地产破产清算及许家印案,就是“三高”模式弊端的证明。所以,有真实资金实力、能做“好房子”的房企会拿到更多支持(开发贷向现房销售和好房子项目倾斜),而靠杠杆空转的会被淘汰。同时,土地款可分期两年不计息,也是给正经做项目的企业留了一口气。
对房地产上下游——建材、家装、家居、物业、中介来说,节奏也会变:现房交付意味着“交付即装修、交付即入住”的需求更集中,做配套生意的老板,要提前把现金流和交付节点对上。
三、我们能做什么
方法很简单,关键看土地出让公告的时间点:2026年8月28日之后出让的地块,是新项目,优先现房销售;之前出让的老地块,仍按原有规则卖,可以预售。看房时直接问销售:这个项目是哪年出让的地?现在能不能办现房销售备案?别不好意思问,这是你的权利。
第一,查备案——现房销售项目必须在区住建部门完成备案,才会公开销售;
第二,查抵押查封——政策明确所售房屋和土地不能有抵押、查封等限制交易情形,可以要求出示或到不动产登记部门核实;
第三,看清定金合同——金额(不超过总房款1%)、售价、交付时间、以及“不能按期交付怎么处理”都要白纸黑字写清楚。
期房没有消失,只是监管更严。给已经或准备买期房的人一句实在话:首付款、按揭贷款,都必须打进预售资金监管账户,绝不能打到公司或个人私人账户。付款前确认收款账户名称是不是监管账户,保留好凭证。政策已经把“管钱”的责任交给了主办银行和资金管理中心,但自己多看一眼,永远不吃亏。
按新规,8月28日后取得预售证的项目,要等竣工备案后才发个人按揭贷款。翻译过来:如果你买的是这类项目,开始还月供的时间会往后推,交房和开始还款的节奏更接近了。这不是“不还”,而是“钱跟着房子走”。买房前把这个时间点问清楚,方便安排家庭现金流。
第一,做房建上下游的,把“回款节奏表”重算一遍——现房销售让开发商的销售回款延后,但土地款也给了两年分期,上下游的账期和垫资压力都会跟着变,提前谈好付款节点比事后催款强;
第二,有实力的房企或项目方,抓紧对接政策支持——开发贷明确向现房销售和“好房子”项目倾斜,主办银行制下“一个项目一家银行”,早对接、早把账目和项目材料做干净,融资会更顺;
第三,做家装、家居、家电、物业的,盯紧“交付即消费”的机会——现房交付、交房即交证,会带来一轮集中、确定的装修和置家需求,提前把服务包和交付节点设计好。
一句话:规则在往“看得见的确定性”上转,能把自己的生意也做成“所见即所得”的人,最能吃到这波红利。
💡 “一手交钱、一手交房”,这句最朴素的道理,正在成为新一轮楼市改革的底色。它保护的是每个普通家庭的积蓄,也筛选着真正有实力的企业。买房怎么算账、房子怎么留怎么换、企业融资和现金流怎么安排,找阿梁。
四、一张图看懂
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号
买房这件事,规则正在往“所见即所得”转。房产咨询、入户入学、企业融资规划、财税筹划、法律顾问、公司注册——六大板块,找阿梁。
立即免费咨询 →