一边是国庆取现高峰,一边是政府债发行放量——央行提前把钱备好了。9月23日傍晚连发两份公告,这不是“大水漫灌”,却足够让每个普通人的钱袋子稳一稳。
一、发生了什么
9月23日傍晚,中国人民银行连发两份公告。
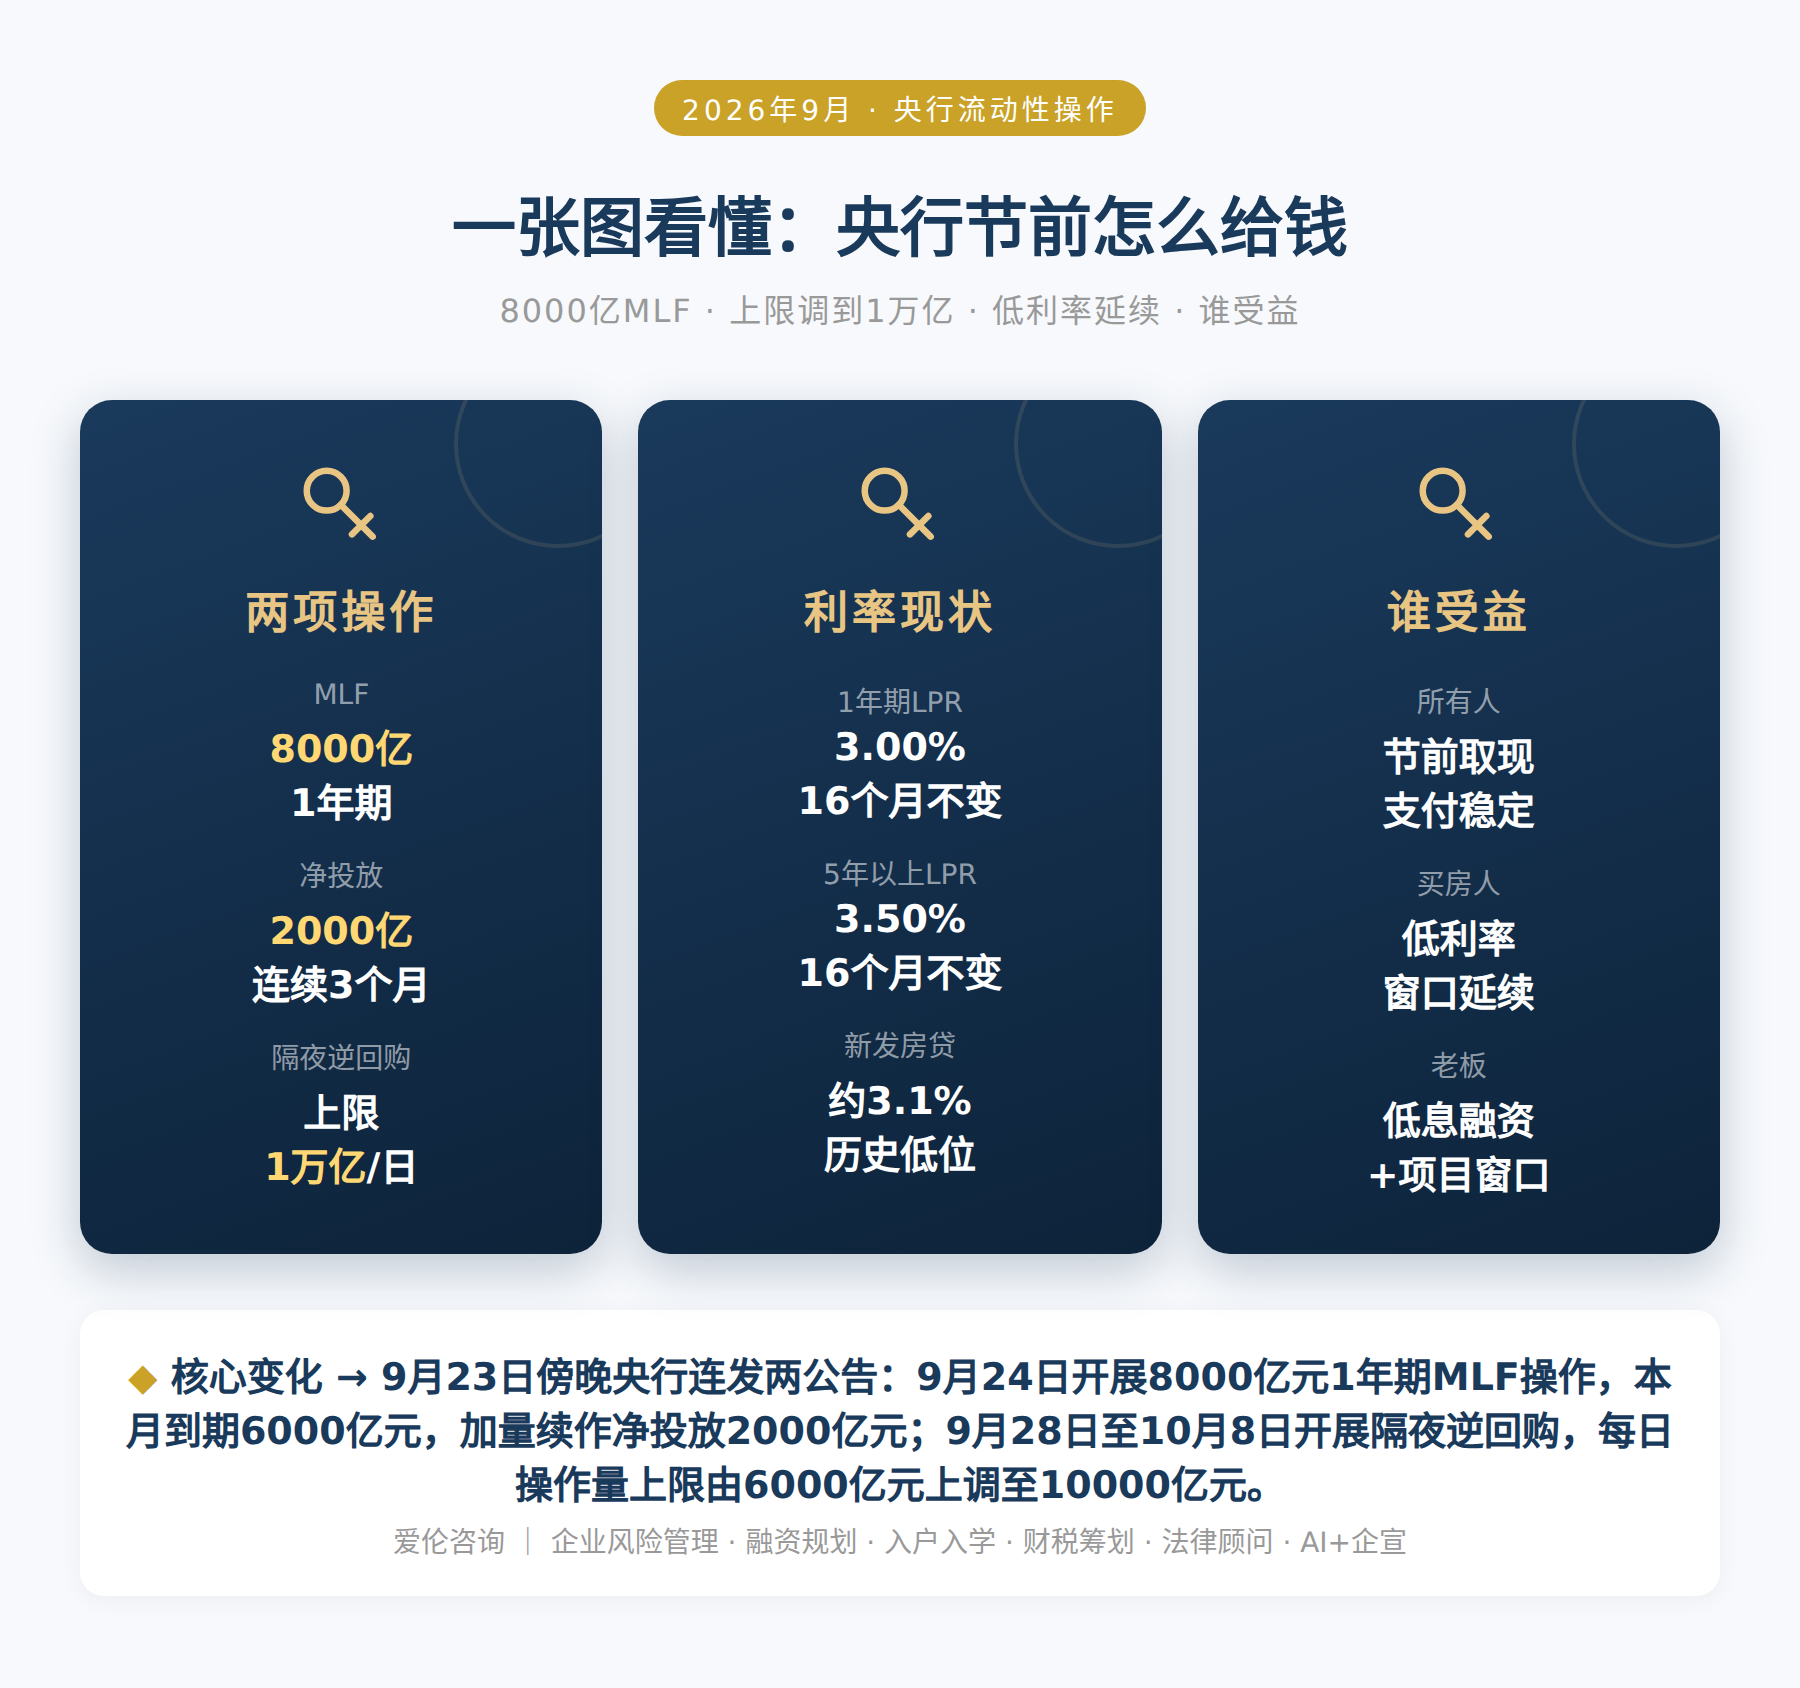
第一份:9月24日将开展8000亿元1年期中期借贷便利(MLF)操作。而本月到期的MLF是6000亿元——一进一出,等于向市场净投放2000亿元中长期资金。这是央行连续第三个月保持中期流动性净投放,而且比上个月多投了1000亿元(8月还是净回笼1000亿元)。
第二份:9月28日至10月8日开展隔夜逆回购操作,每日操作量上限从此前的6000亿元上调到10000亿元。这个窗口横跨季末银行考核和整个国庆长假,每日上限一下提高了约67%,是该工具启用以来的最高安排。
把两个专业名词翻译成大白话:MLF是央行借给银行的“一年期大额贷款”,管的是银行手里余粮够不够;隔夜逆回购是“今天放钱、明天收回”的隔夜资金,专门用来熨平一两天的资金波动。一个是长钱,一个是短钱,合起来就是一句话——节前、季末,银行体系不缺钱。
为什么是现在?两个原因叠在一起。一是季节性:中秋加国庆长假前后,居民取现需求集中释放、月末银行考核、公开市场操作集中到期。二是政策面:政府债券发行放量、8000亿元新型政策性金融工具加快投放,都需要央行在流动性上给支持。事实上,9月以来央行已经明显加码——9月16日至21日,7天期逆回购累计净投放9253亿元;9月18日还提前启动了1000亿元14天期逆回购。
同一天,还有一组数据值得放在一起看:9月20日公布的最新LPR,1年期3.00%、5年期以上3.50%,已连续16个月“按兵不动”。8月新发放企业贷款加权平均利率略低于3%,新发放个人住房贷款加权平均利率约3.1%,都在历史低位;住房公积金首套5年以上利率为2.6%。而政策基调,自2024年中央经济工作会议以来一直是“适度宽松”。
二、这意味着什么
🔑 信号一:节前取现、转账、支付,不用担心“钱紧”
每逢长假,银行体系都会经历一次“取现潮”。央行这次把短端资金上限直接抬到1万亿、并且覆盖整个假期,意思很明确:金融机构的短期资金需求,管够。对普通人来说,这就是“你的钱取得出、转得快、付得掉”背后的保障。它不制造新闻,但它是所有金融运转的底座。
🔑 信号二:这是“呵护”,不是“大放水”
看到8000亿、1万亿这样的数字,很多人第一反应是“是不是要大宽松了”。要泼一盆冷水:隔夜逆回购第二天本息就自动回笼,不改变银行体系中长期流动性总量,它的作用是“削峰填谷”,不是“开闸放水”。央行对长端也只是“加量续作”2000亿。政策基调仍是“适度宽松”,没有转向。所以,别把短期操作误读成资产价格要大涨——但也要明白,流动性宽松的底色,短期内不会变。
🔑 信号三:贷款端——低利率的“稳定窗口”还在
LPR连续16个月不变,意味着和它挂钩的贷款利率(含房贷)基本保持稳定。翻译成你的账本:房贷月供不会突然涨,新申请的贷款成本也处在历史低位。5年期以上LPR 3.5%、新发房贷约3.1%、公积金首套2.6%——这是过去很多年都难得一见的价格。对准备买房、换房、做经营贷的人来说,眼下是一个“利率不会更贵、政策也比较友好”的稳定窗口期。
🔑 信号四:存款和理财端——“钱多、息低”的格局还在延续
流动性充裕的另一面,是资金价格走低:存款利率处于低位,稳健型理财的收益很难大幅走高。这不是坏消息,但提醒我们:把钱“全放定期、躺着不动”,收益大概跑不赢物价;而看到“高息、保本、稳赚”的说辞,更要警惕——那多半不是机会,是陷阱(尤其要帮家里老人把好这道关)。
🔑 信号五(写给老板和企业主):真正的“大钱”,在8000亿政策性金融工具里
央行为什么要在这个时点加大流动性投放?专家说得很明白:为了支持政府债券顺利发行,以及加快推进8000亿元新型政策性金融工具落地。这笔工具由国开行、农发行、进出口银行三家政策性银行按市场化原则投放,重点支持民间投资项目,投向数字经济、人工智能、低空经济、绿色低碳、先进制造、城市更新等领域,预计撬动8万亿至11万亿元总投资。9至10月正是集中落地窗口期——民企有机会参与重大项目,拿到低成本长期资金补充项目资本金。这是今年最实在的一张“找钱找项目”的牌。
三、我们能做什么
不用因为“流动性紧张”的传言去银行挤取现金——公告已经把答案写清楚了:资金管够、支付通畅。唯一实用的小提醒是:如果你节前确有大额取现或大额转账需求,最好提前一两天预约,避开节前最后半天的排队高峰。另外,长假是诈骗高发期,陌生链接、刷单返利、“客服”退款,一律不点不信。
LPR不动,说明不必“等更低的利率再买房”——大概率等不来大涨,也等不来大跌,但政策友好、利率处于历史低位是确实的。刚需和改善型需求,可以把重心从“猜利率”转到“算月供、看收入稳定性、看房源本身”:首付够不够、月供占收入多少、能不能用公积金(2.6%比商贷便宜一大截)。在低利率环境下,量入为出比博取最低点更重要。
“钱多息低”的时代,最朴素的策略是分散 + 期限搭配:一部分放活期或货币基金保流动性,一部分配置国债、大行定期锁收益,不追高、不贪快。收益每高一点,风险往往高一截。特别是家里老人的养老钱,宁可少赚,不能有闪失。
现在正规银行贷款的成本处于历史低位(企业贷不到3%)。如果你想做点小生意,优先走银行、政策性金融工具这些正规低成本渠道,别被“3分钟到账、无抵押”的高息民间借贷拖进坑里。先算清楚现金流,再谈扩张——便宜的贷款,也要还得起。
第一,盯紧8000亿政策性金融工具的项目窗口——9至10月是集中落地期,多关注本地发改委的申报通知和政银企对接会,民间投资项目是今年明确倾斜的方向;
第二,抓住低利率窗口做债务结构优化——把高息债换成低息债、把短期债换成更匹配周转周期的中长期资金,一年省下的利息就是纯利润;
第三,顺着政府债放量找生意——政府债券发行放量,意味着基建、城市更新、产业园区、充电设施等领域的项目和订单会增加,做配套、做服务、做材料的企业,是可以提前对接的。
政策的方向很清楚:钱不缺,缺的是能对上政策标签、账目干净、现金流健康的企业。把自己整理成“好客户”,银行的额度自然会向你倾斜。
💡 央行的两份公告,看起来是金融术语,其实连着每个人的钱包:取现顺不顺、月供涨不涨、存款值不值、生意好不好借钱。信号已经很清楚——钱是够的,方向是清楚的,能不能接住,取决于你准备好了没有。融资规划、财税筹划、信贷对接,找阿梁。
四、一张图看懂
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号
利率处在历史低位、政策窗口正在打开。企业融资规划、信贷对接、财税筹划、债务结构优化,找阿梁。
立即免费咨询 →