PMI重返扩张线:生产热了,用工还冷着
数据观察 · PMI · 生产与用工 · 融资窗口9月30日,国家统计局交出三季度收官数据:制造业PMI重返扩张区间。但把分项拆开看,这幅图景一半是火焰一半是海水——生产在加速,用工在降温;订单在回来,扩招在推迟。
30 秒速览 · 一屏速懂
一、发生了什么
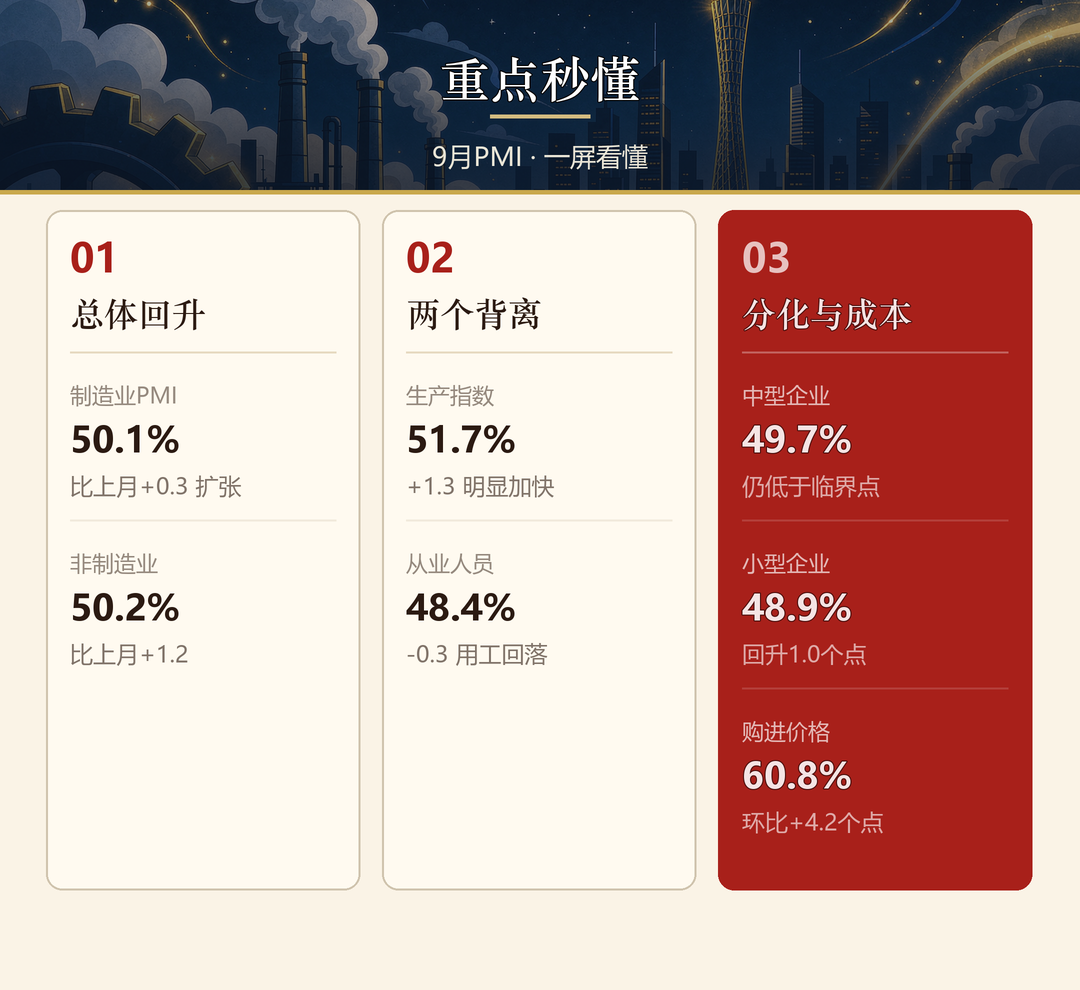
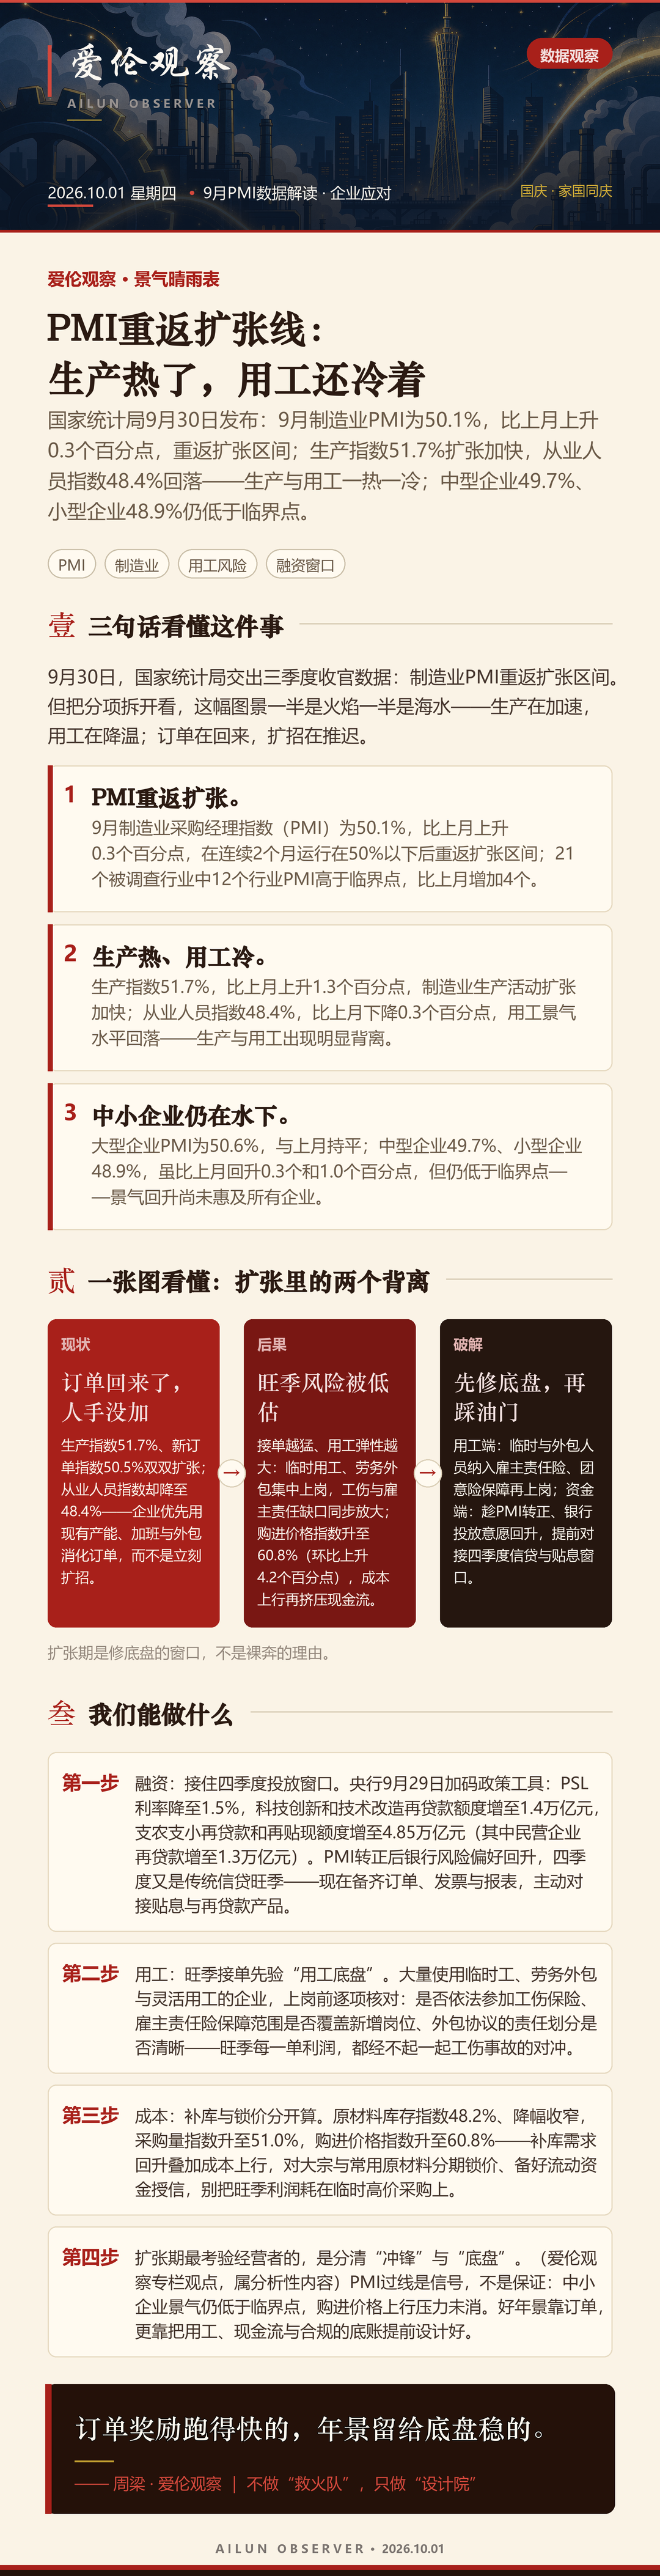
9月30日,国家统计局服务业调查中心、中国物流与采购联合会发布数据:9月制造业采购经理指数(PMI)为50.1%,比上月上升0.3个百分点,重返扩张区间——此前已连续2个月运行在50%以下。国家统计局服务业调查中心首席统计师霍丽慧解读,制造业景气水平连续第二个月改善,21个被调查行业中12个行业PMI高于临界点,比上月增加4个。
生产端明显升温。生产指数为51.7%,比上月上升1.3个百分点,制造业生产活动扩张加快;新订单指数为50.5%,继续处于扩张区间,市场需求继续改善;新出口订单指数为50.0%,持稳于荣枯线。
重点行业全线扩张。高技术制造业PMI为52.5%、装备制造业51.0%、消费品制造业50.7%,均高于制造业总体;在双节备货、换季与国外订单收官带动下,消费品制造业新订单指数较上月上升超过3个百分点。
用工端却在降温。从业人员指数为48.4%,比上月下降0.3个百分点,表明制造业企业用工景气水平回落——生产与用工出现明显背离。
企业规模继续分化。大型企业PMI为50.6%,与上月持平;中型企业49.7%、小型企业48.9%,虽比上月回升0.3个和1.0个百分点,但仍低于临界点。
价格指数联动上行。受国际大宗商品价格变动和部分行业需求增长影响,主要原材料购进价格指数为60.8%,比上月上升4.2个百分点;出厂价格指数为54.0%,上升3.6个百分点。非制造业商务活动指数为50.2%,上升1.2个百分点,其中建筑业50.3%、上升3.4个百分点;综合PMI产出指数为50.7%,上升1.2个百分点。
二、这意味着什么
🔑 回升是“旺季+政策”共振的结果。
9月极端天气影响基本消退,建筑与部分消费相关行业进入传统旺季;叠加宏观政策加速转化——国家发展改革委9月30日宣布,已会同财政部下达今年第四批也是最后一批625亿元超长期特别国债资金支持消费品以旧换新,全年2500亿元全部到位;央行9月29日加码货币政策工具。景气回升有需求基础,不是单纯的数据修复。
🔑 生产与用工背离:企业在“加产不加人”。
生产指数51.7%与从业人员指数48.4%之间相差3.3个百分点——订单回升时,企业更倾向于用现有产能、加班、外包与灵活用工来消化,而不是立刻扩招。(爱伦观察专栏观点,属分析性内容)这个组合在旺季意味着:临时用工、劳务外包集中上岗,工伤与雇主责任风险敞口同步放大,却最容易被“忙”字掩盖。
🔑 成本压力在回来,利润账要重算。
购进价格指数升至60.8%,出厂价格指数54.0%——原材料成本上行向售价传导。对中下游制造与商贸企业,这意味着旺季营收回暖的同时,利润与现金流未必同步改善,补库节奏与资金安排需要提前设计。
🔑 中小企业仍在水下,政策窗口正在打开。
中型49.7%、小型48.9%仍低于临界点——回升尚未惠及所有企业。而央行9月29日宣布的四项工具调整(PSL利率降至1.5%、科技创新和技术改造再贷款额度增至1.4万亿元、支农支小再贷款和再贴现额度增至4.85万亿元,其中民营企业再贷款增至1.3万亿元),叠加PMI转正后银行风险偏好回升,为中小企业四季度融资留出了窗口。
💡 订单回来的时候,风险也跟着回来——扩张的企业,更要先修好底盘。
三、我们能做什么
央行9月29日加码政策工具后,PMI转正又抬升了银行投放意愿,四季度通常是信贷旺季。企业现在就备齐订单、发票、报表与抵质押材料,主动对接开户行的科技创新和技术改造再贷款、支农支小再贷款、民营企业再贷款产品;额度型工具先备先得,别等窗口收窄。
订单弹性期大量使用临时工、劳务外包与灵活用工的,上岗前逐项核对:是否依法参加工伤保险、雇主责任险保障范围是否覆盖新增岗位、外包协议的责任划分是否清晰——旺季每一单利润,都经不起一起工伤事故的对冲。
原材料库存指数48.2%、降幅收窄,采购量指数升至51.0%,购进价格指数升至60.8%——补库需求回升叠加成本上行。对大宗与常用原材料分期锁价、备好流动资金授信,别把旺季利润耗在临时高价采购上。
(爱伦观察专栏观点,属分析性内容)PMI过线是信号,不是保证:中小企业景气仍低于临界点,购进价格上行压力未消。好年景靠订单,更靠把用工、现金流与合规的底账提前设计好——生产热了,底盘别冷。
四、一张图看懂
五、把这句话送给今天
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号
雇主责任险与团意险方案设计、工伤合规体检、四季度信贷与贴息工具对接、原材料涨价期的现金流规划——需要为企业做一次“底盘体检”的,联系我们。
立即免费咨询 →① 国家统计局2026年9月30日《2026年9月中国采购经理指数运行情况》——9月制造业PMI为50.1%(比上月上升0.3个百分点,升至扩张区间);大型企业50.6%持平,中型49.7%(+0.3)、小型48.9%(+1.0)均低于临界点;生产指数51.7%(+1.3)、新订单50.5%(-0.1)、原材料库存48.2%(+0.1)、从业人员48.4%(-0.3)、供应商配送时间50.1%(持平);非制造业商务活动指数50.2%(+1.2,其中建筑业50.3%、+3.4;服务业50.2%、+0.9)——国家统计局官网;
② 新华社2026年9月30日英文电《Economic Watch: China's September PMIs return to expansion amid firming recovery》——国家统计局服务业调查中心首席统计师霍丽慧:制造业PMI连续第二个月上升,21个被调查行业中12个高于临界点、比上月多4个;采购量指数51.0%(+0.5);央行9月29日宣布PSL一年期利率从1.75%降至1.5%、科技创新和技术改造再贷款额度增加2000亿元、支农支小再贷款额度增加5000亿元(其中3000亿元定向支持民营企业);国家发展改革委9月30日宣布下达第四批625亿元超长期特别国债支持消费品以旧换新、全年共2500亿元;民生银行首席经济学家温彬点评——新华社;
③ 中国物流与采购联合会、中新社2026年9月30日《9月制造业PMI升至50.1% 重返扩张区间》——在连续2个月运行在50%以下后回到扩张区间;新出口订单指数50.0%、较上月略降0.1个百分点至荣枯线;受中秋国庆双节备货等带动,消费品制造业新订单指数较上月上升超过3个百分点至接近53%的高位;主要原材料购进价格指数60.8%(+4.2)、出厂价格指数54.0%(+3.6)——中国新闻网;
④ 新华财经(中国金融信息网)2026年9月30日《国家统计局:9月份采购经理指数升至扩张区间》——综合PMI产出指数50.7%,比上月上升1.2个百分点——新华财经;
⑤ 中国日报网2026年9月30日《China's factory activities return to expansion in September》——高技术制造业PMI 52.5、装备制造业51.0、消费品制造业50.7,均处扩张区间——中国日报网;
⑥ 生产与用工背离解读、企业应对建议与企业家寄语——爱伦观察专栏观点,属分析性内容,请结合企业实际情况咨询专业机构;
⑦ 本刊实行三审三校:数据与文号逐条核对、数字逐项复核、全文错字校订。如发现任何错漏,欢迎指正,我们将在核实后第一时间更正。