央行开闸7000亿:PSL降息、再贷款加码,民营与科技企业先接水
货币政策 · PSL · 再贷款 · 融资规划9月29日,央行把工具箱里的几件“大家伙”同时拧紧了发条:政策性金融更便宜、额度加上去、投向放宽开。对企业家来说,名词解释不用背,真正要回答的只有一个问题——这批便宜的钱,怎么流到自己的账上。
30 秒速览 · 一屏速懂
一、发生了什么
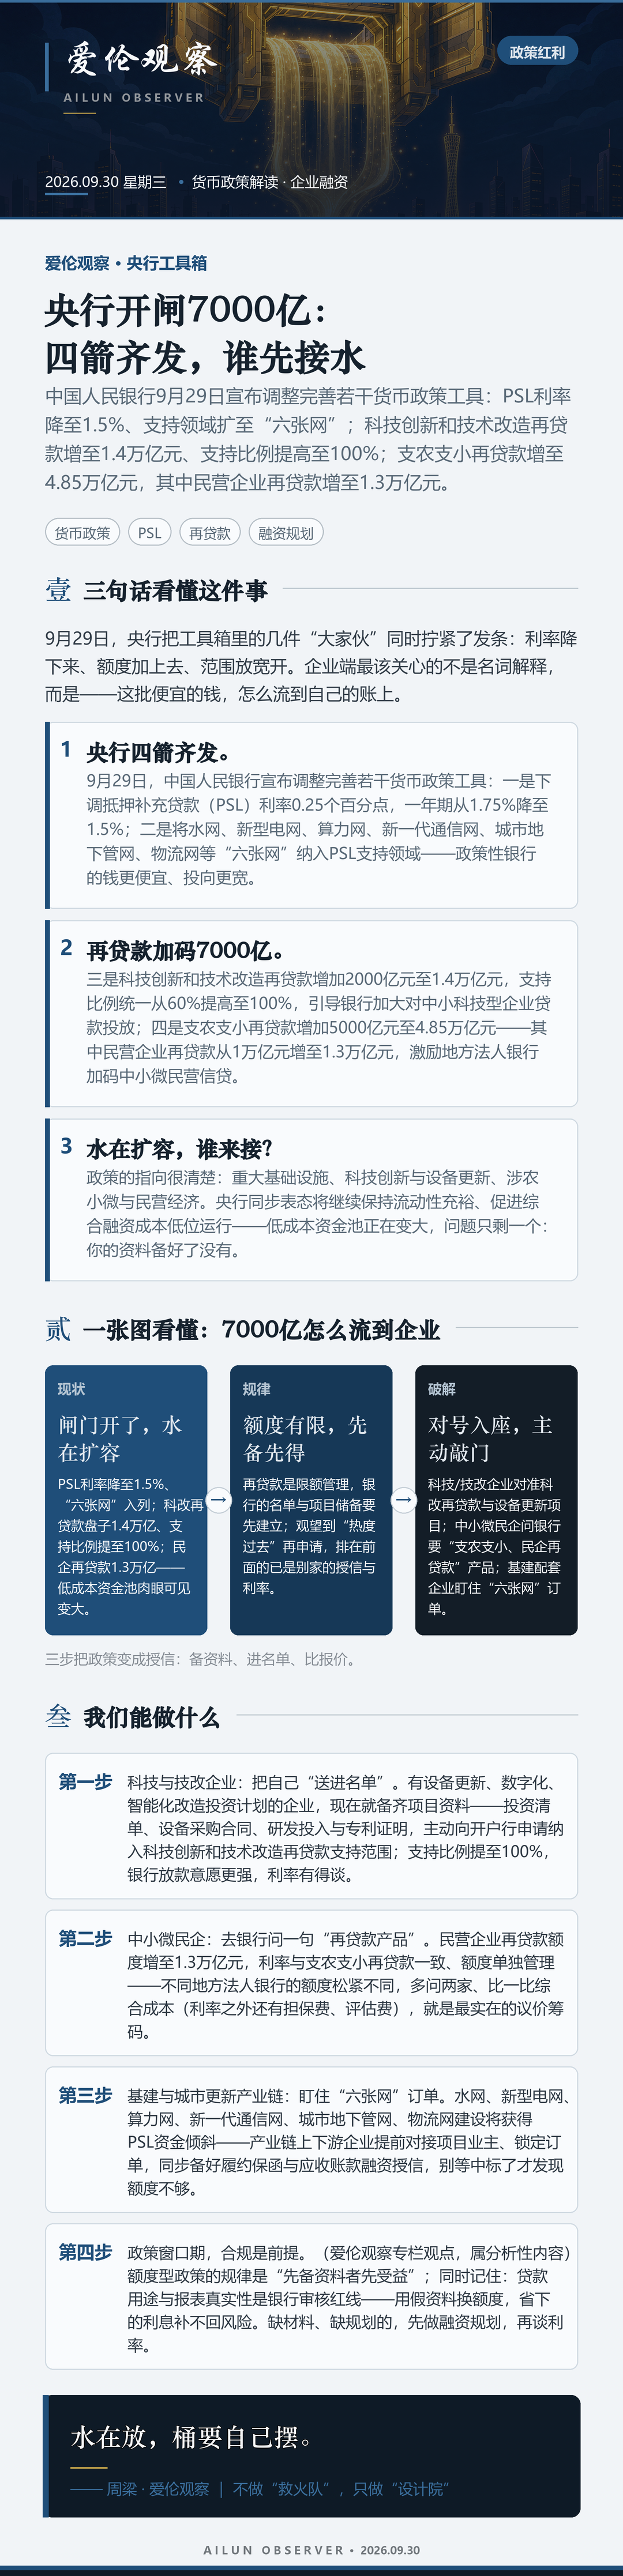
9月29日,中国人民银行宣布调整完善若干货币政策工具,共四项,被市场称为“四箭齐发”:
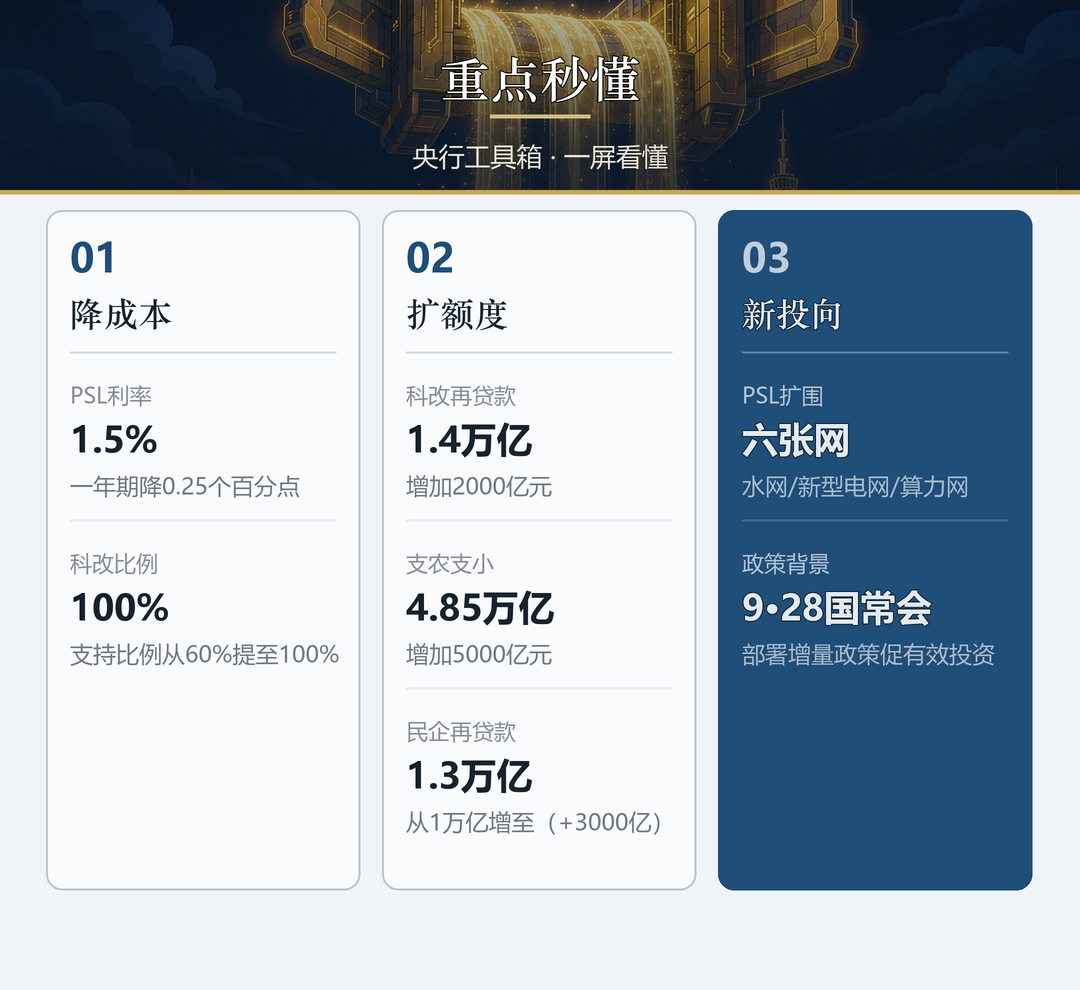
第一箭:PSL降息。下调抵押补充贷款(PSL)利率0.25个百分点,一年期利率从1.75%降至1.5%——更好激励政策性银行支持实体经济、服务国家战略。
第二箭:PSL扩围。将水网、新型电网、算力网、新一代通信网、城市地下管网、物流网等“六张网”建设纳入PSL支持领域,引导政策性银行加大金融支持,助力扩大有效投资、挖掘内需潜力。
第三箭:科技创新再贷款加码。增加科技创新和技术改造再贷款额度2000亿元,额度从1.2万亿元增至1.4万亿元;同时支持比例统一从60%提高至100%——引导银行加大对中小科技型企业贷款投放,支持企业扩大重点领域设备更新投资。
第四箭:支农支小再贷款扩容。增加额度5000亿元,支农支小再贷款和再贴现额度从4.35万亿元增至4.85万亿元;其中民营企业再贷款从1万亿元增至1.3万亿元,激励地方法人银行加大对涉农、小微企业尤其是中小微民营企业的信贷支持。
值得注意的是,此次调整紧随9月28日国务院常务会议之后——国常会提出加大宏观政策逆周期调节力度、推出一批务实管用的增量政策,促进有效投资。央行表态:将继续综合运用多种货币政策工具,保持流动性充裕,服务实体经济高质量发展。
二、这意味着什么
🔑 资金成本在降,从“源头”往下传导。
PSL是央行向政策性银行提供的中长期大额融资,它的利率就是重大基建、城市更新等项目资金的“源头成本”。降至1.5%后,政策性银行低成本资金更充裕,“六张网”上下游企业的项目融资环境随之改善。
🔑 银行“有钱可放”,重点在科技与民营。
1.4万亿元科改再贷款、1.3万亿元民营企业再贷款,是给商业银行的“定向弹药”——银行拿到低成本资金,就要对应投放给科技型中小企业、设备更新项目和中小微民企。民营企业再贷款2026年1月设立时额度1万亿元,此次增至1.3万亿元,九个月即扩容三成,支持力度可见一斑。
🔑 支持比例提至100%,银行放款顾虑下降。
过去再贷款按贷款本金的60%向银行提供资金,银行要自担剩下四成的成本与风险;现在统一提至100%,银行发放符合要求的贷款几乎全额获得央行资金支持——放款意愿和利率让利空间同步上升,对企业是实打实的利好。
🔑 额度是“盘子”,先到先得。
再贷款实行限额管理,各银行的额度用完即止;名单与项目储备充足的银行放款更快。观望到政策“热度”过去再申请,排在前面的已经是别家企业的授信与利率。(爱伦观察专栏观点,属分析性内容)
💡 水在放,桶要自己摆——政策窗口从不同时开门,只等先备好资料的人。
三、我们能做什么
有设备更新、数字化、智能化改造投资计划的企业,现在就备齐项目资料——投资清单、设备采购合同、研发投入与专利证明,主动向开户行申请纳入科技创新和技术改造再贷款支持范围;支持比例提至100%后,银行放款意愿更强,利率有得谈。
民营企业再贷款利率与支农支小再贷款一致、额度单独管理——不同地方法人银行的额度松紧不同,多问两家、比一比综合融资成本(利率之外还有担保费、评估费),就是最实在的议价筹码。
水网、新型电网、算力网、新一代通信网、城市地下管网、物流网建设将获得PSL资金倾斜——产业链上下游企业提前对接项目业主、锁定订单,同步备好履约保函与应收账款融资授信,别等中标了才发现额度不够。
(爱伦观察专栏观点,属分析性内容)建议把“政策性融资工具对接进度”列入管理层月度例会:谁在名单里、哪家银行额度松、综合成本降到多少——政策红利有时效,规划要跑在申请前面。
额度型政策的规律是“先备资料者先受益”;同时记住:贷款用途与报表真实性是银行审核红线——用假资料换额度,省下的利息补不回风险。缺材料、缺规划的,先做融资规划,再谈利率;守得住合规,才接得住红利。
四、一张图看懂
五、把这句话送给今天
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号
科技/技改企业融资名单申报辅导、中小微民企融资方案比价、产业链授信与保函规划——需要为企业做一次融资“体检”的,联系我们。
立即免费咨询 →① 《人民日报》2026年9月30日02版《中国人民银行调整完善若干货币政策工具》(本报北京9月29日电,记者吴秋余)——下调PSL利率0.25个百分点(一年期从1.75%降至1.5%);“六张网”纳入PSL支持领域;科技创新和技术改造再贷款增加2000亿元至1.4万亿元、支持比例从60%提高至100%;支农支小再贷款增加5000亿元至4.85万亿元、民营企业再贷款从1万亿元增至1.3万亿元——人民日报;
② 中国新闻社2026年9月29日电《中国央行调整完善若干货币政策工具》——四项工具调整内容同上——中国新闻网;
③ 证券时报2026年9月30日《央行调整完善若干货币政策工具》(记者贺觉渊)——PSL功能定位、“六张网”扩围、专家解读(中国首席经济学家论坛成员庞溟)——证券时报;
④ 新华社英文电2026年9月29日——民营企业再贷款于2026年1月设立、初始额度1万亿元,此次增至1.3万亿元;10月1日起实施住房贷款利息贴息(财政部、央行、金融监管总局)——新华社;
⑤ 国务院新闻办公室2026年1月15日新闻发布会(中国人民银行副行长邹澜、货币政策司司长谢光启介绍)——2026年1月19日起下调再贷款、再贴现利率0.25个百分点;支农支小再贷款单设民营企业再贷款额度1万亿元、利率期限与支农支小一致、额度单独管理;科技创新和技术改造再贷款额度从8000亿元增至1.2万亿元——国务院新闻办公室;
⑥ 科技部官网2024年4月转发《关于设立科技创新和技术改造再贷款有关事宜的通知》(银发〔2024〕72号)——该再贷款2024年4月设立、初始额度5000亿元、按贷款本金60%发放再贷款——科学技术部官网;
⑦ 新华社北京2026年9月28日电《李强主持召开国务院常务会议》——加大宏观政策逆周期调节力度、推出一批务实管用的增量政策、促进有效投资——中国政府网;
⑧ 企业应对建议与企业家寄语——爱伦观察专栏观点,属分析性内容,请结合企业实际情况咨询专业机构;
⑨ 本刊实行三审三校:数据与文号逐条核对、数字逐项复核、全文错字校订。如发现任何错漏,欢迎指正,我们将在核实后第一时间更正。