节后第三天,财政部交出半年账本:全国一般公共预算收入12.1万亿元、支出14.33万亿元,而企业最该细看的,是专门安排的1000亿元——它不直接发钱,而是通过贴息、担保、增信,把企业的融资成本实打实压下来。上半年新发放相关领域贷款超17万亿元,同比多增4.6%,红利已经落到近亿人次头上。窗口有时限,先看懂,再出手。
红利不藏在风口,写在账本里。
一、发生了什么:半年账本亮底
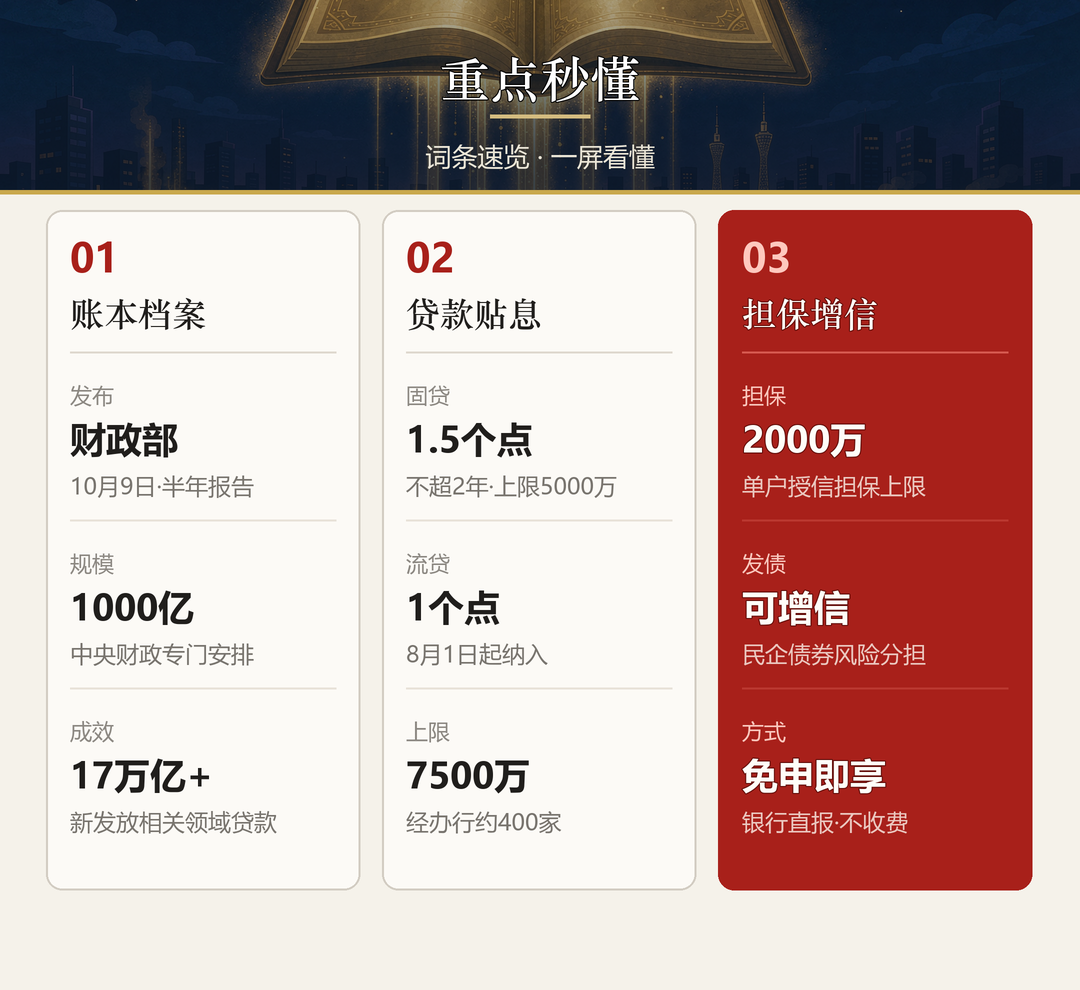
10月9日,财政部发布《2026年上半年中国财政政策执行情况报告》。今年中央财政专门安排1000亿元,创新推出财政金融协同促内需一揽子政策,共六项:个人消费贷款贴息、服务业经营主体贷款贴息、中小微企业贷款贴息、设备更新贷款贴息、民间投资专项担保计划、支持民营企业债券风险分担机制。1—6月新发放相关领域贷款超17万亿元,同比增长4.6%,约9900万人次享受贴息红利。
投资端同样在账本里:上半年下达超长期特别国债资金6064.6亿元用于“两重”建设,推动936个重大项目形成实物工作量;新增专项债务限额4.4万亿元,各地发行新增专项债券2.07万亿元,支持项目超1.7万个。有奖发票试点下达资金100亿元,50个城市7.5亿人次参与,带动餐饮、住宿、旅游等领域销售额3000多亿元。
二、这意味着什么:三档通道,成本实降
对企业而言,这份账本的核心信息是:融资成本的下调,不再只靠货币政策,财政真金白银直接补到利息上。贴息档:中小微民营企业固定资产贷款贴息1.5个百分点、期限不超过2年,单户上限5000万元;8月1日起流动资金贷款也纳入,年化1个百分点,单户上限提高至7500万元,经办机构从约100家扩至约400家。
担保档:民间投资专项担保计划为中小微民营企业中长期贷款提供担保,单户授信担保额度上限2000万元——没有足额抵押物的民企,多了一条增信通道。增信档:民营企业债券风险分担机制为民企发债提供增信支持,降低发行成本。落地成效已有数据支撑:2026年上半年,一揽子政策共惠及民间投资超1.24万亿元,中小微民营企业获贷率稳步提升。
机制上,贴息业务由银行直接报送政府相关部门审核,符合条件的企业无需自行申报;8月1日到银行公告发布前已办理的贷款,银行会直接报送审核,企业无需任何操作。六大行均已公告:办理贴息不委托任何第三方、不收取任何费用——凡是自称“代办贴息、收手续费”的,都是骗局。此外,报告明确下半年将根据宏观经济运行情况及时谋划出台增量政策,加大逆周期调节力度,并通过发行特别国债向8家中央金融企业增资,政策工具箱还在扩容。
三、我们能做什么:三个动作加一条纪律
① 对号入座查贴息。中小微民营企业先问开户行两句话:是否属于约400家经办机构名单内;本企业新增固定资产贷款(1.5个点)或8月1日后的流动资金贷款(1个点)是否符合贴息条件。服务业经营主体单家银行上限2000万元,装修改造、扩大经营的贷款同样可查。银行不委托任何第三方、不收费,谨防“代办贴息”骗局。
② 把担保与增信用起来。有中长期贷款需求的,对接民间投资专项担保计划,单户授信担保上限2000万元;有债券融资安排的民企和私募股权机构,可对接民营企业债券风险分担机制,降低发行成本。
③ 技改与设备投资同步申报。设备更新相关固定资产贷款及符合条件的科技创新类贷款,同样享受1.5个百分点、不超过2年的贴息;叠加制造业新型技术改造城市试点等政策,把每一次设备投资的综合成本算到位,再定投资节奏。
④ 企业家强调:政策的钱都写在明处,差别只在谁先读明白。(爱伦观察专栏观点,属分析性内容)贴息窗口、额度上限都有时限,等同行把低成本资金用起来再行动,成本差距就已经拉开。融资规划要像做预算一样主动:先查资格、再排额度、最后卡时间点,别让红利在犹豫里过期。
相关阅读
资料来源:
1. 《2026年上半年中国财政政策执行情况报告》——财政部官网2026年10月9日
2. 《有力有效实施更加积极的财政政策》——人民网2026年10月9日
3. 《财政部重磅发文!下一步重点做好六方面工作》——经济参考报(新华社经济参考网)2026年10月9日
4. 《六大行发布中小微企业、服务业经营主体贷款贴息细则》——新华社(中国政府网转载)2026年8月27日
5. 《财政金融“组合拳”协同激发民间投资活力》——央视网2026年8月7日
6. 《财政部发布上半年财政政策执行情况》——证券时报2026年10月10日
本文观点与应对建议属爱伦观察专栏分析性内容。本刊实行三审三校,如有错漏欢迎指正。
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号