借钱这件事,国家正在帮你"打折"。8月1日起,个人消费贷款贴息上限从每年3000元提高到5000元,信用卡买车、装修、家电等各种分期都纳入;小微企业贷款贴息额度上限也从5000万元提到7500万元。这不是"发钱",而是实打实地帮你把利息降下来——对每个家庭、每家小店,都是一笔算得清的账。
一、发生了什么
9月26日,央视网播出了一组"贴息"落地报道:政策实施快两个月,效果已经在企业和居民的账本上显现。湖南株洲一家汽车零部件企业,上半年从银行融资7000万元、总投资2亿元建新厂房;因为8月1日起中小微企业贴息贷款年度规模上限从5000万元提高到7500万元,这7000万元可以全额享受财政贴息,两年预计省下利息超过200万元。企业负责人说,这笔钱相当于一年利润的三分之一,可以拿去投设备、投研发。
这件事的源头,是今年国家推出的一揽子"财政金融协同促内需"政策:中央财政专门安排1000亿元专项资金,一共6项政策工具——4项支持民间投资(中小微企业贷款贴息、民间投资专项担保计划、支持民营企业债券风险分担机制、服务业经营主体贷款贴息),2项支持居民消费(设备更新贷款贴息、个人消费贷款贴息)。
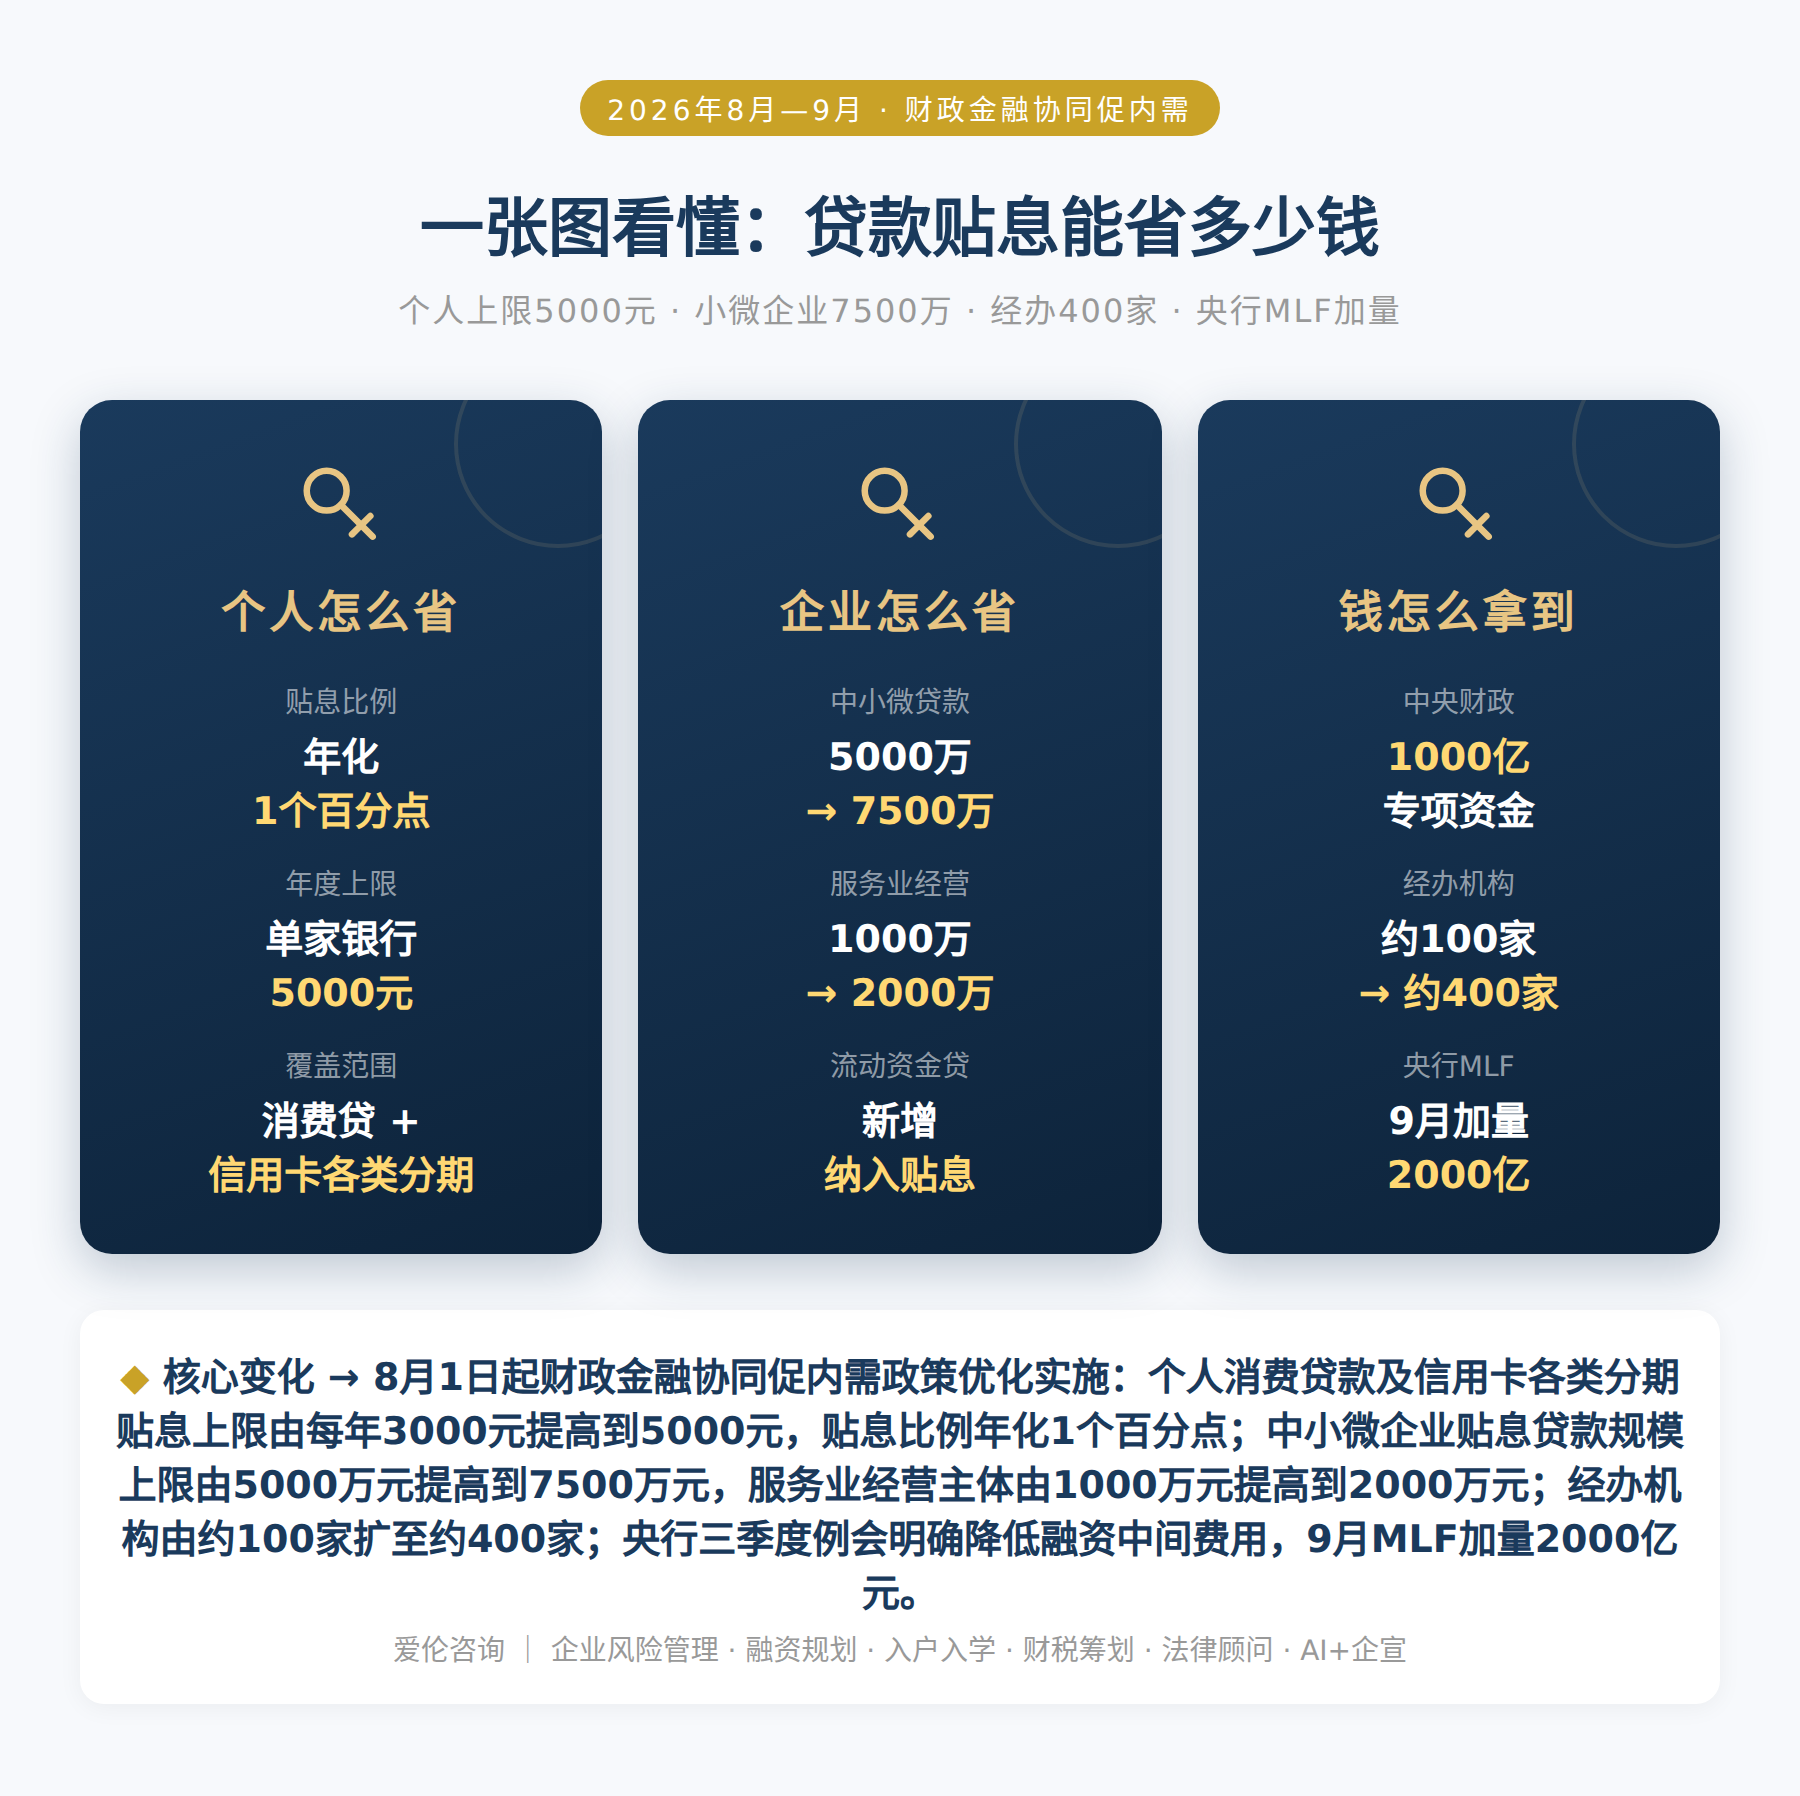
8月17日,财政部、中国人民银行、金融监管总局联合印发《关于进一步做好财政金融协同促内需政策有关工作的通知》,从8月1日起做了三件事:扩大贴息范围、增加经办机构、提高额度上限。具体到数字上——
一是个人消费贷款贴息上限,从每年3000元提高到5000元。贴息比例保持年化1个百分点不变,也就是国家帮你抵掉1%的利息。这5000元可以在同一家银行分开用:全部用于消费贷、全部用于信用卡分期,或者两者按比例分配都行。
二是信用卡分期大幅扩围。以前只有"信用卡账单分期"能贴息,现在专项分期(买车分期、装修分期)、消费分期、预借现金分期等各类新发生的信用卡分期业务,全部纳入。说白了:只要你是用信用卡分期在花钱消费,就有机会拿到利息补贴。
三是企业端的额度也上去了。享受贴息的中小微企业贷款规模上限,由5000万元提高到7500万元;服务业经营主体的贷款规模上限,由1000万元提高到2000万元,还把数字、绿色、零售三类消费领域纳入支持范围。同时,新增的流动资金贷款也被纳入中小微企业贷款贴息范围——这一条精准解决了很多企业"短期周转最缺钱"的痛点。
四是能办这项业务的银行,从约100家扩到约400家。除21家全国性银行外,监管评级3A及以上的城商行、农村合作金融机构、民营银行、外资银行都加入进来,县域、乡镇的居民和个体户,也能就近办理了。
几乎同时,央行的表态也在给"借钱变便宜"加码。9月24日,中国人民银行发布货币政策委员会2026年第三季度例会消息,明确继续实施适度宽松的货币政策,加大逆周期调节力度,保持流动性充裕,并提出"规范信贷市场经营行为,降低融资中间费用,促进社会综合融资成本低位运行"。9月24日,央行开展8000亿元1年期MLF操作,比当月到期量多出2000亿元,连续第三个月净投放。
二、这意味着什么
🔑 信号一:普通人借钱消费,国家帮你付掉1个点的利息
"年化1个百分点"翻译成大白话:你从银行借一笔钱消费,利率本来是X%,国家替你承担其中1%,你只付X%减1%。而且不用自己跑腿申报——办贷款或信用卡分期时,签一份贴息服务协议、授权银行识别消费流水,银行系统会自动识别、在结息时直接扣减。手机银行里能查到"自己享受了多少贴息"。识别不到的消费,还可以拿发票去网点人工核验。
🔑 信号二:信用卡分期,从"不太划算"变成"可以考虑"
信用卡分期过去常被诟病"实际费率高"。现在有了1个百分点的财政贴息,持卡人的实际分期成本直接降下来。尤其是买车、装修这类大额支出,过去很多人因为"分期费率高"而放弃,现在有了补贴这根"杠杆",可以重新算一算。
🔑 信号三:小微企业"短借短还"的周转压力,实实在在减轻了
对做生意的老板来说,这次最实在的一条是"新增流动资金贷款也能贴息"。很多小微企业不是不想借,而是"借了要用一年,实际只周转三四个月,利息白付"。现在流动资金贷款也进贴息范围,额度上限又提到7500万元,等于短期周转的成本也被压下来了。
🔑 信号四:经办银行翻了两番,等于把"门槛"降到了家门口
政策好不好,关键看能不能"拿到手"。经办机构从约100家扩到约400家,覆盖城商行、农商行、民营银行、外资银行,意味着县城、乡镇的经营主体,也能在家门口的银行问到、办到这项政策。这是"最后一公里"被打通。
🔑 信号五:省钱可以,但别踩红线——"包装贷""职业背债人"是坑
央行明确要"降低融资中间费用",银行也反复强调:办理贴息业务不收取任何额外服务费,也不会委托任何第三方中介。工商银行特别提示,严禁通过"包装贷""职业背债人"等不法中介申贷,违者将追回贴息资金并纳入征信记录。换句话说,为了省几千块利息,把自己征信搞花,得不偿失。
三、我们能做什么
第一,看你手里的贷款和信用卡分期:是不是在2025年9月1日之后办的消费贷?是不是2026年1月1日之后办的信用卡账单分期、8月1日之后办的其他各类分期?如果是,大概率已经在贴息范围内。
第二,确认协议:多数银行对已签过协议的老客户,8月1日起自动适用新额度,不用重签;但农业银行等要求信用卡分期需补签协议,每张卡单独签——不放心就打银行官方客服问一句。
第三,查账:在手机银行里查看本期账单或利息明细,看贴息有没有扣减到位。
5000元是"单家银行一年"的上限。要拿满,需要贴息对应的贷款规模在50万元左右(按1个百分点算)。对绝大多数家庭来说,不必刻意凑额度,但要记住两点:一是尽量在同一家银行集中办理,别把额度分散到好几家;二是买车、装修、家电、旅游这类本来就打算花的钱,优先考虑用消费贷或信用卡分期走一遍,能抵一点是一点。注意:信用卡分期贴息比例年化1个百分点,但最高不超过该笔分期折算年化利率的50%。
三个自检问题:我是不是中小微企业或服务业经营主体?贷款用途是不是经营或消费(而不是买房、炒股)?有没有持续纳税、正常经营流水?符合条件的,去银行问两件事:一是贷款余额是否还在贴息额度内(中小微7500万元、服务业2000万元),二是新增的流动资金贷款能不能纳入贴息。有纳税和社保记录的小微企业,在银行眼里就是"优质客户",谈判空间正在变大。
此次政策把数字、绿色、零售三类消费领域纳入服务业经营主体贷款贴息支持范围。做餐饮住宿、文旅康养、家政养老、数字消费、绿色消费、零售门店的,都是直接受益对象。把营业执照、经营流水、贷款用途材料整理干净再去申请,一次过审的概率会高很多。
一是民间投资专项担保计划:针对缺少抵押物的经营主体,通过政府性融资担保增信,让"没房没地"的创业者和个体户也能借到钱;二是支持民营企业债券风险分担机制:有发债需求的民企,融资成本有望进一步下降。这两项都还在集中落地期,有融资计划的老板,建议年内先咨询、先储备,不要等到急用钱才动手。
💡 这轮"贴息",本质上是国家把一笔钱,专门用来给居民和企业的利息"买单"。它不会自动跑到你账上——签协议、走正规渠道、识别真实消费,才能接住。借钱怎么借更省、融资结构怎么优化、财税怎么合规安排,找阿梁。
四、一张图看懂
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号