一份《风险提示函》,把行业里心照不宣的「操作」挑明了:委托第三方代缴社保,在法律上等同于没有参保。员工一旦发生工伤,工伤保险基金一分不赔,全部赔偿责任由实际用工单位自己扛。
30 秒速览 · 一屏速懂
一、发生了什么
9月16日,长春市社会保险事业管理局发布《关于参加工伤保险风险提示函》,点名一类做法:部分用工单位委托第三方机构,以该机构名义为职工参加工伤保险。官方明确——这类情形属于虚构劳动关系骗取参保资格,等同于未依法参加工伤保险。
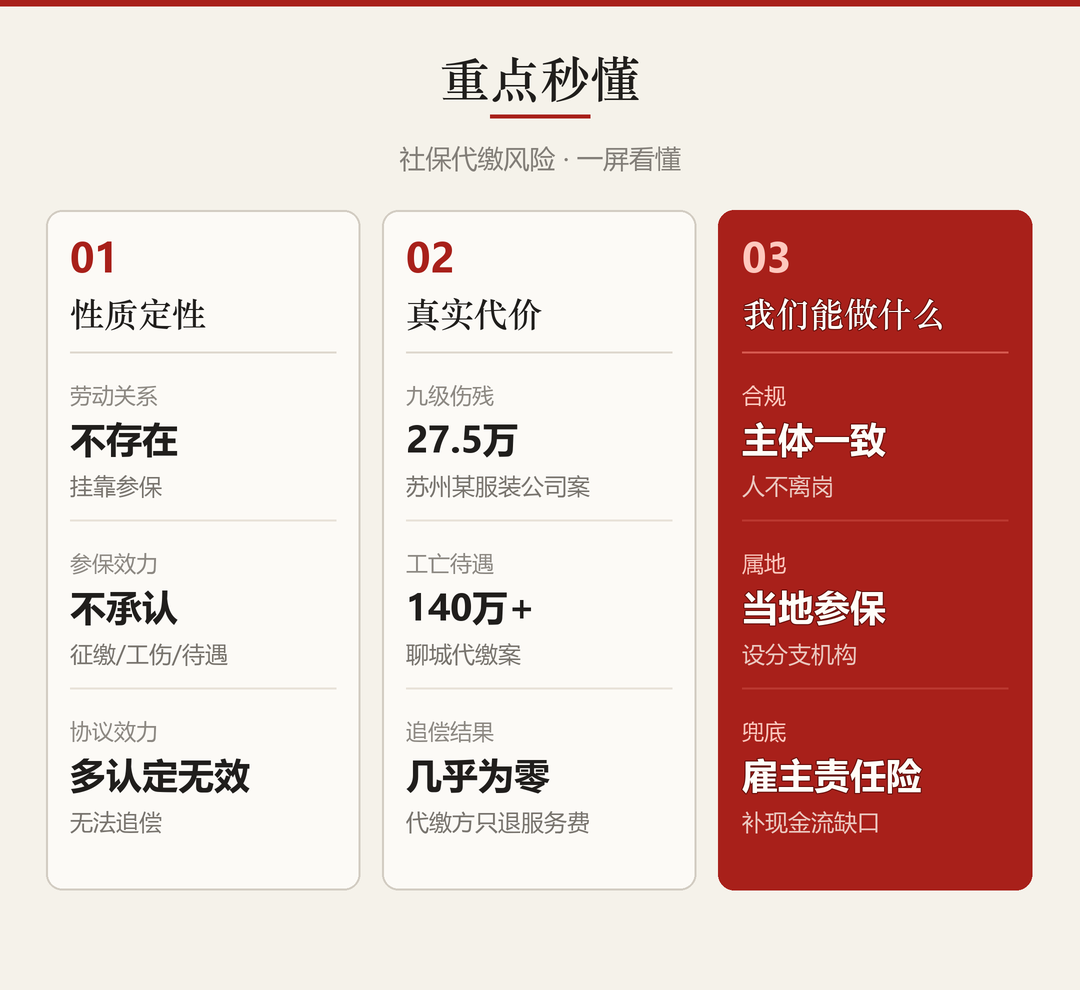
提示函把后果讲得很直白:职工发生工伤、工亡后,工伤保险基金不予支付相关待遇,医疗费、伤残补助、工亡补助等全部赔偿责任,由实际用工单位自行承担。换句话说,企业按月付着「代缴服务费」,买的其实是一张不能兑现的保单。
这不是地方口径的「新发明」,而是司法判例反复敲过的钟:苏州一家服装公司委托第三方代缴,员工伤残鉴定为九级,法院判决公司自行支付赔偿27.5万余元;苏州中院在(2024)苏05民终14619号判决中,直接把代缴定性为「虚构劳动关系骗取参保资格」;山东聊城另有一案,140万余元工亡待遇因代缴无法从基金支付,委托代缴协议还被法院认定无效。
二、这意味着什么
🔑 监管的口子,正在收紧。
过去一些地方对「挂靠参保」睁一只眼闭一只眼,企业也默认它「能办事」。这次由社保经办机构以正式提示函的形式把话挑明,意味着征缴、工伤认定、待遇支付三个环节都会按「未参保」口径处理——参保主体和用工主体是否一致,会成为第一道审核线。
🔑 成本要重新算一笔账。
《社会保险法》第五十八条要求用人单位自用工之日起三十日内为职工办理参保登记;第四十一条明确,未依法缴纳工伤保险费发生工伤的,由用人单位支付工伤保险待遇;《工伤保险条例》第六十二条也规定,未参保单位职工发生工伤的,由用人单位按条例规定的待遇项目和标准支付费用。省下的是每年几千元服务费,赌上的是一次工伤几十万、上百万的真金白银。
🔑 代缴协议兜不住你。
《民法典》第一百五十三条规定,违背公序良俗的民事法律行为无效。实践中,代缴方被追责时通常只退服务费了事;企业付出的用工成本已经发生、无法转移,即便起诉追偿,也大概率追不回来。签得再厚的协议,也改变不了「参保关系不真实」这个事实。
💡 提示函针对的是异地用工、灵活用工高发的场景——用工形态越复杂,越要守住一条底线:参保主体、发薪主体、劳动合同主体,三者在同一个公司名下。
三、我们能做什么
把存量员工名单、实际工作地、参保地、参保单位逐一对表,先搞清楚哪些人存在「人在这家公司干活、社保挂在别处」的情形。排查本身就是风险定价:问题名单越长,敞口越大。
异地用工走正规路径:在员工实际工作地设立分支机构,以自身名义在当地开户参保;确有困难的,改用具备资质的劳务派遣单位用工——让真实用人单位、参保单位、劳动合同主体回到同一张合同上。
工伤保险解决的是法定赔付渠道,雇主责任险解决的是赔付落地后的企业现金压力。在参保合规整改完成之前,这是一层必要的商业补充——但注意:它是缓冲垫,不是替代品,不能反过来成为维持代缴的理由。
名单、地点、基数、劳动关系四项,每年至少核查一次。用工合规不是一次性工程,人员一进一出、业务一换城市,风险敞口就变了。
企业总觉得社保是笔负担,「想想办法」把它省掉;可工伤来的时候才知道,这笔钱本来是让基金帮你扛风险的钱。把参保做实,是所有用工风险管理里最便宜、也最必要的一步。省什么,都别省这一项。
五、把这句话送给今天
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号
① 长春市社会保险事业管理局《关于参加工伤保险风险提示函》(2026年9月16日发布)——据长春市社会保险事业管理局官方发布
② 代缴协议被认定无效、用工单位全额承担赔付的判例
③ 法律依据
④ 合规建议与商业保险部分——爱伦观察专栏观点,属分析性内容。
⑤ 本文观点与应对建议属爱伦观察专栏分析性内容。