过去二十年,买房的逻辑是“上车越早越好”。但从今年8月的这组数据看,楼市已经分成了两个世界:一个是还在调整的全国市场,一个是开始企稳的一线城市。看懂分界线在哪,比听谁说“楼市回暖”都有用。
一、发生了什么
9月15日,国家统计局同时发布了两组关键数据:2026年8月70个大中城市商品住宅销售价格变动情况,以及1—8月份全国房地产市场基本情况。
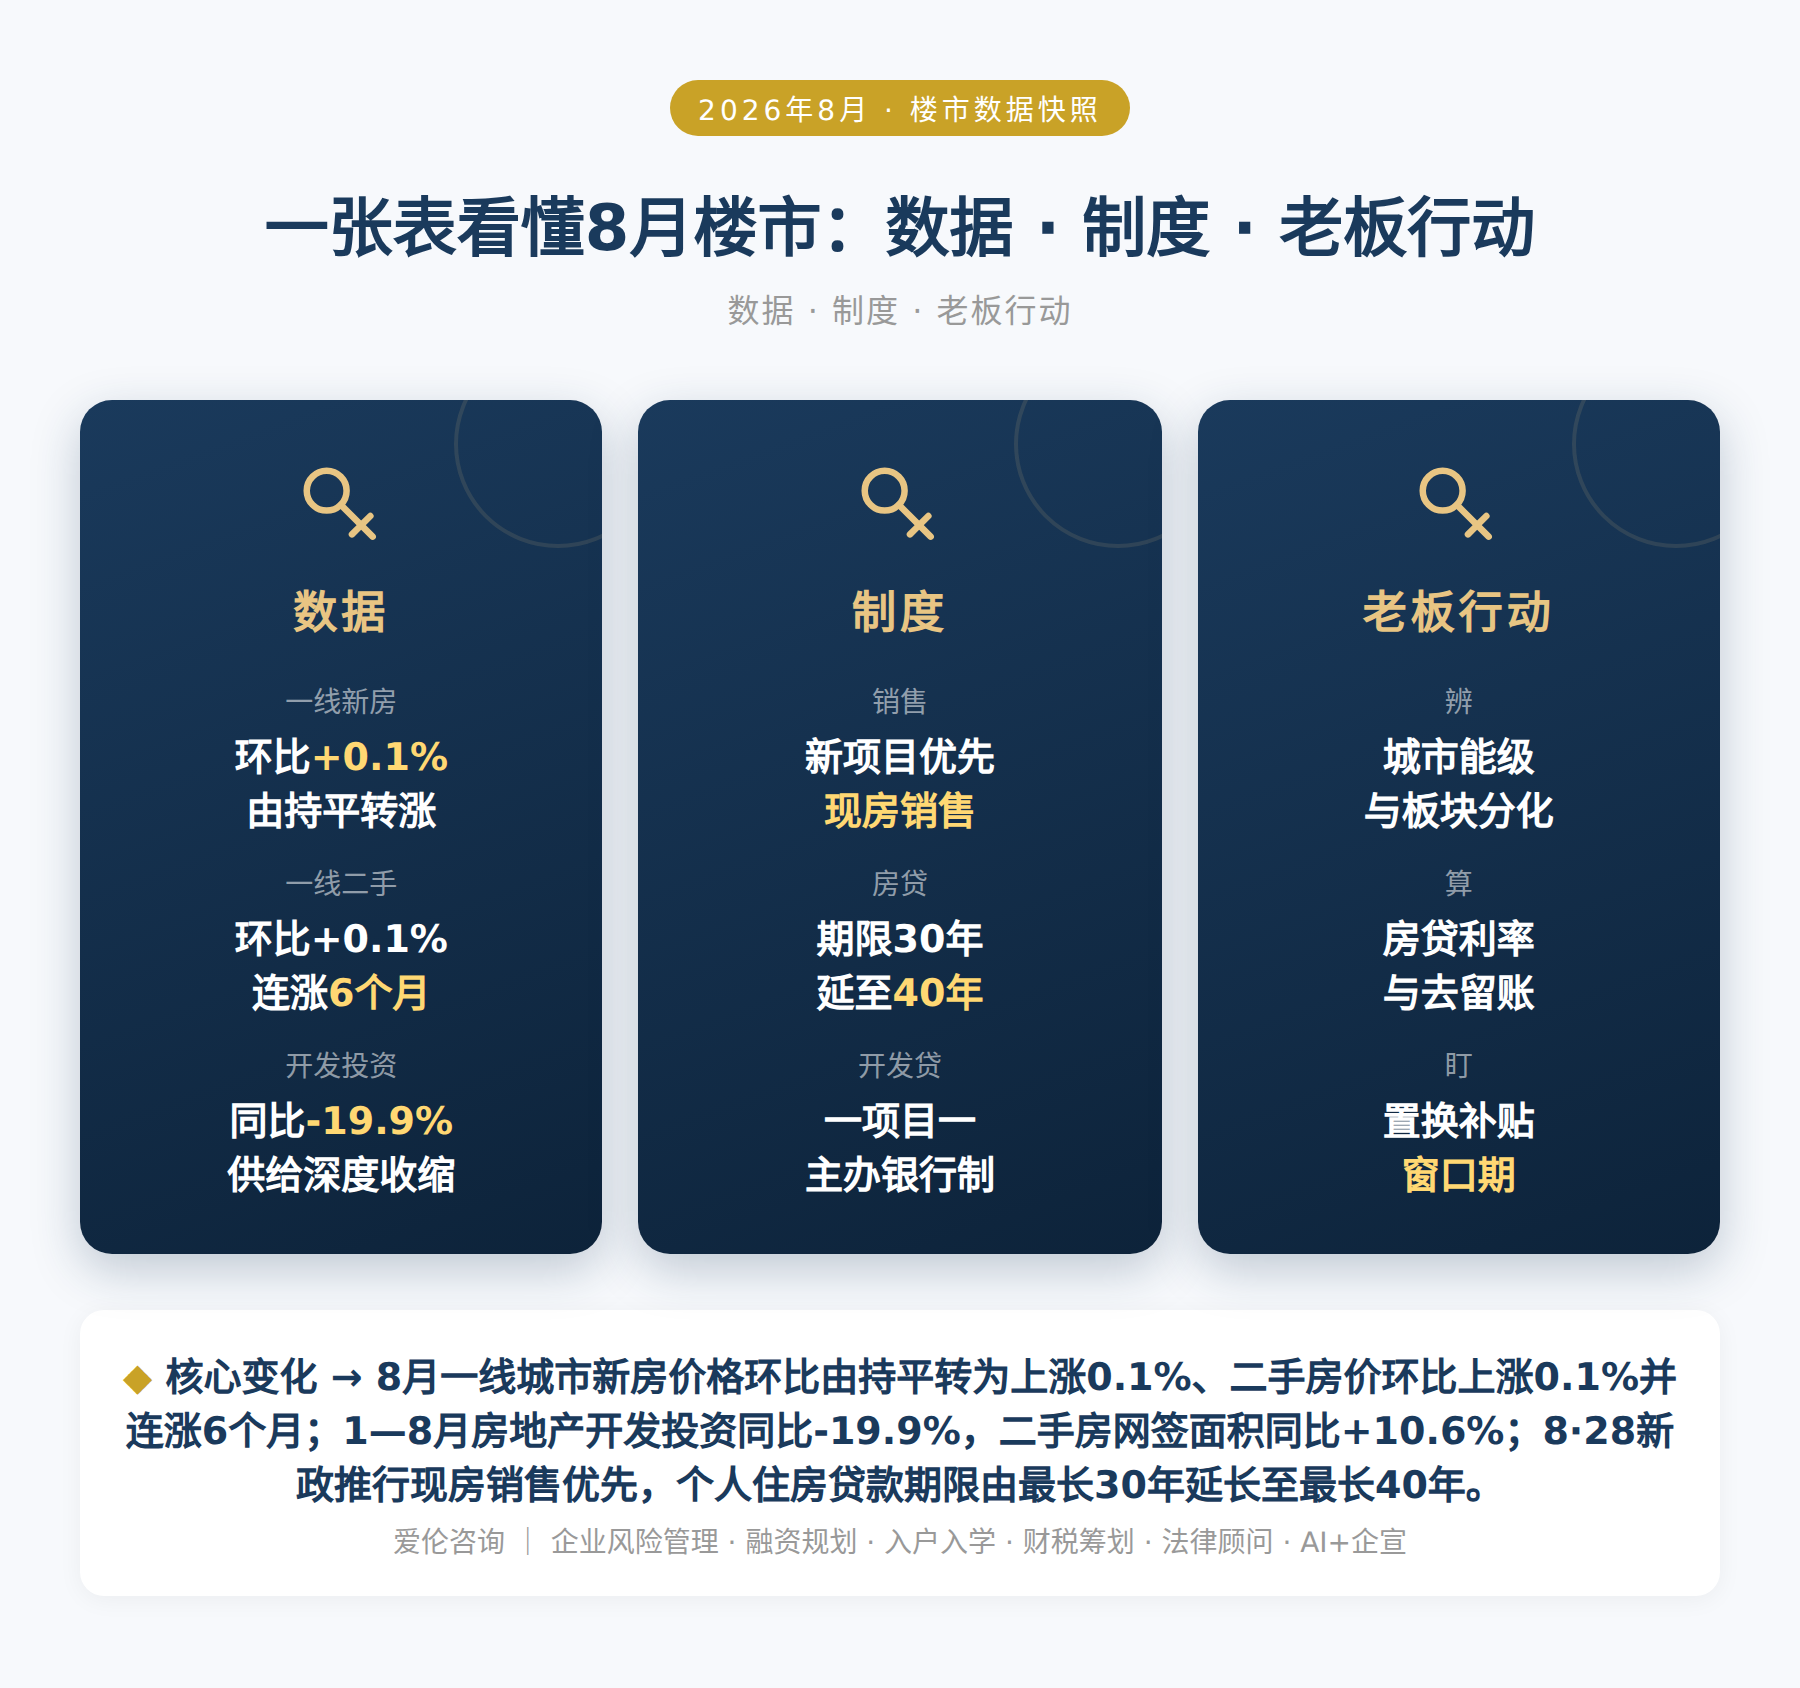
先看房价。8月,一线城市新建商品住宅销售价格环比由上月持平转为上涨0.1%,其中上海、广州和深圳分别上涨0.4%、0.1%和0.2%,北京下降0.2%;二线城市环比下降0.1%,降幅与上月相同;三线城市环比下降0.2%,降幅比上月收窄0.1个百分点。70城中,新房价格环比上涨或持平的城市有21个,比上月减少2个。
二手房的表现更值得关注:8月一线城市二手住宅销售价格环比上涨0.1%,这已经是自今年3月以来连续第6个月环比上涨。其中上海和深圳分别上涨0.3%和0.1%,广州持平,北京下降0.1%。70城中二手住宅价格环比上涨或持平的城市有8个,与上月相同。
同比数据同样在改善:8月一线城市新房价格同比下降0.9%,降幅比上月收窄0.2个百分点,其中上海上涨3.0%,是70城中唯一新房价格同比上涨的一线城市;北京、广州、深圳分别下降2.3%、1.9%和2.3%。一线城市二手住宅价格同比下降2.7%,降幅比上月收窄1.0个百分点。二、三线城市新房价格同比分别下降2.7%和4.1%,二手住宅分别下降4.9%和5.6%,降幅均收窄0.1—0.2个百分点。
再看全国房地产的“基本面”。1—8月份,全国房地产开发投资47979亿元,同比下降19.9%;房屋新开工面积29894万平方米,下降24.8%;竣工面积21097万平方米,下降23.7%。新建商品房销售面积49880万平方米,同比下降12.1%;销售额47470亿元,下降13.0%。而根据住房和城乡建设部数据,1—8月二手房交易网签面积54923万平方米,同比增长10.6%——一边是新房在缩,一边是二手房在涨,交易结构已经换轨。
库存和资金两端也有信号。8月末,全国新建商品房待售面积75349万平方米,同比下降1.1%,连续六个月下降。1—8月房地产开发企业到位资金50893亿元,同比下降21.0%,其中国内贷款6880亿元、下降33.3%,个人按揭贷款6846亿元、下降22.4%——供给端的资金还在收缩。
地方层面,京沪是最先动起来的。北京于8月7日发文进一步降低限购门槛并大幅优化公积金政策;上海8月20日出台“沪八条”,六部门联合印发、8月21日起施行,涵盖公积金提取、个人住房信贷、以旧换新购房补贴、房票安置、收购二手住房5个方面8项措施——首套住房商贷最低首付比例统一为不低于15%,二套住房外环内不低于25%、外环外降到不低于15%;外环外买新房、前后一年内卖掉二手房,可享“以旧换新”补贴,两项叠加最高8万元(补贴总额2亿元,用完即止)。
而真正深远的,是8月28日落地的一揽子制度性改革。住房城乡建设部、自然资源部、金融监管总局联合印发《关于完善商品住房销售制度的通知》,明确新出让土地的商品住房项目和已出让土地未取得建设工程规划许可证的项目,优先选择现房销售;继续预售的项目,必须单体建筑主体结构封顶后才能对外销售,购房人首付款、个人住房贷款等购房资金全部存入预售资金监管账户。
同日,中国人民银行、国家金融监督管理总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》(共36条),重点优化开发贷款和个人住房贷款两项核心制度:建立开发贷款主办银行制度,单个房地产项目对应一家主办银行,预售项目贷款期限最长5年、现房销售项目和商业地产项目最长7年,首次还本日期原则上在项目竣工备案后;个人住房贷款期限由最长30年延长至最长40年;并且延后放款时点——买现房的,贷款在销售备案后发放,买预售房的,严格在项目竣工备案后发放,确保购房人“能拿房、再还贷”。《个人住房贷款管理办法(试行)》同步将借款人所有债务支出与收入的比例上限由55%提高到60%。
购房者的实际账本也在变。2026年6月新发放个人住房贷款利率加权平均约3.05%,存量房贷加权平均约3.1%,5年以上首套公积金贷款利率已降至2.6%。而二季度末全国个人住房贷款余额36.29万亿元,同比下降3.8%——居民仍在主动降杠杆,早偿率维持在10%—15%的高位(2019—2020年的常态是5%—10%)。
把镜头拉到广东:8月广州二手住宅网签8624套、85.80万平方米,同比分别增长0.17%和1.32%,守住了8000套以上的“市场平衡线”;一手住宅成交4612宗,环比上升4%,面积环比上升6%。但另一个数字更值得琢磨——8月广州二手住宅网签中,按揭付款占比只有35.6%,也就是说每成交100套二手房,就有超过64套是一次性付款。中指研究院数据显示,8月广州二手住宅均价约32537元/平方米,环比下降0.62%。截至8月底,广州一手住宅库存面积约1373万平方米,去化周期需23.2个月。
二、这意味着什么
🔑 信号一:一线确实企稳了,但“回暖”还没走出40个城市
8月70城中,新房价格环比上涨或持平的城市只有21个、二手房只有8个——而且新房这个数字还比上月少了2个。这意味着全国性的价格回暖尚未形成,企稳集中在一线和少数核心二线城市。国家统计局新闻发言人付凌晖的说法是“效果正在逐步显现”。对老板的判断意义在于:不要再拿“全国平均”给自己的房子定价,城市能级和板块分化,比大势重要得多。
🔑 信号二:交易主战场已经换成二手房,这是结构性变化
1—8月新房销售面积同比下降12.1%,二手房网签面积却同比增长10.6%,二手房交易规模已连续多月高于新房。广东省住房政策研究中心首席研究员李宇嘉分析,一线房价的韧性首先来自交易量支撑——8月一线城市新房成交154万平方米、同比增长5.9%,二手房成交414万平方米、同比增长4.1%。“卖旧买新”的置换链条正在成为市场的主要动力。做中介、家装、家居、建材、家电生意的老板,客户结构该跟着调了。
🔑 信号三:供给端在“做减法”,现房销售改写开发规则
开发投资-19.9%、新开工-24.8%、竣工-23.7%,这不是需求政策能立刻扭转的——供给在深度收缩。同时8·28新政把现房销售推到“优先”位置,预售门槛抬升到主体结构封顶。短期看,未来一到两年新房供应会明显减少,部分城市可能出现“好产品稀缺”;中期看,项目融资从“看主体信用”转向“看项目质量”,主办银行制加资金封闭管理,对规范经营的房企是利好,对高杠杆套利者是关闸。李宇嘉也提到,9月至10月楼市交易量可能较7月至8月明显增长——开发商此前收缩供应,正是在为“金九银十”做铺排。
🔑 信号四:房贷进入“3%利率+40年期限”时代,但选择更多不等于都划算
新发放个人住房贷款利率约3.05%,存量房贷约3.1%,公积金首套2.6%,期限上限延到40年——对刚需和改善家庭,这是实打实的月供减压。专家测算,100万元贷款、年利率3%的情况下,期限从30年拉长到40年,等额本息月供可从约4216元降到约3581元,每月少还约635元。但要算清楚另一头:期限拉长、总利息是增加的;而且具体期限由购房人和银行协商确定,不是强制的。与此同时,整个零售房贷盘子仍在下行——二季度末个人住房贷款余额同比降3.8%,上半年减少7163亿元,降杠杆的惯性还没结束。政策给的是“工具和窗口”,不是保底承诺。
三、老板该怎么办
不要再问“楼市会不会涨”,要问“我这套房在第几梯队”。一线核心区、有产业和人口支撑的板块,和外围库存高压区域,走势已经完全不同。参考两个硬指标:所在城市二手成交量是否守得住平衡线(广州是8000套/月),以及本区域库存去化周期(广州全市约23.2个月)。库存高、去化慢的资产,别再用“等升值”的逻辑持有。
上海“沪八条”给出了明确的时间窗:2026年8月21日至2027年3月31日,外环外买新房、前后一年内卖出二手房,补贴按贷款总额1%计算、单套最高5万元,卖出外环内二手房再补3万元、最高叠加8万元(总额2亿元,用完即止)。北京8月7日也已降低限购门槛并优化公积金。置换前算三笔账:旧房多久能卖掉、新房首付与月供能否覆盖、补贴条件(网签备案时间、出售时间)是否踩得准。补贴是先到先得,晚一步可能就没有了。
现在是个“分水岭行情”:存量房贷利率约3.1%,公积金首套2.6%,而稳健理财收益普遍在2%上下。利率明显高于3.5%的老合同、二套、加点没调过的客户,提前还是有确定收益;但如果你的利率已经降到3%附近甚至更低,提前还的性价比就要重新算。还有两条纪律:一是留足3—6个月应急金再动手,别把现金流填进房子、再靠高息消费贷周转;二是别忽略首套住房贷款利息专项附加扣除(每月1000元、最长240个月),结清后这笔扣除就没了。另外,8·28新政明确,对阶段性失去收入来源、还款困难的借款人,银行可按市场化、法治化原则协商延后还款时间、贷款展期、延迟还本——遇到困难先谈,不要硬扛到逾期。
银行对房地产的授信逻辑正在从“看主体”转向“看项目质量”,个人房贷也在转向“看抵押物与现金流真实性”。如果你拿房产抵押做经营贷、或计划以房融资,现在要做两件事:重新评估抵押物价值与可贷成数,警惕估值下调带来的续贷缺口;把企业的纳税、社保、对公流水、真实订单整理成一套完整的证明材料,因为信贷资源正加速向“经营质量可核验”的主体集中。
现房销售优先意味着开发商的资金回笼周期变了,但对下游是机会:现房交付意味着更快的装修、家居、家电需求释放。二手房成交占比持续提升,意味着存量房翻新、局部改造、智能家居、适老化改造才是长期主赛道。广州8月64.4%的二手交易是一次性付款,说明改善型客户自有资金充足、决策快——这类客户最看重的是品质和服务,不是低价。产品和服务定位该往这里靠。
8月的数据清清楚楚:一线新房、二手房环比都只涨了0.1%,同比仍在下跌;70城中二手房价上涨或持平的城市只有8个。这是“结构性修复”,不是“全面反转”。对企业和家庭来说,现在的正确姿势是优化资产负债表——降高息负债、提高资产流动性、把现金流放在第一位,而不是用新一轮杠杆去赌下一轮上涨。
💡 楼市已经从“普涨时代”进入“结构时代”。同一天的数据里,有人看到-19.9%,有人看到+10.6%;有人看到-0.2%,有人看到+3.0%。差别不在数据,在你手里那套房在哪个位置。房产咨询、融资规划、财税筹划、企业风险管理,找阿梁。
四、一张图看懂
财税筹划 · 法律顾问 · AI+企宣
 粤公网安备 44011102485060号